

 湯上 裕盛
「前回と同じように、賃金引上げ特例で200万円を狙えばいいですよね」。熊本で小規模事業者持続化補助金の第20回を検討している事業者の方から、こうしたご相談をいただきます。第20回の賃金引上げ特例は、第19回までと物差しがまったく違います。前回の感覚のまま申請すると、最後に補助金が0円になることもあります。
この記事では、小規模事業者持続化補助金<一般型 通常枠>第20回の賃金引上げ特例について、第19回から何が厳しくなったのか、達成の条件、比べる期間、数える人、出す書類、達成できなかったときの扱いを順番に説明します。数字と要件は、2026年11月5日に公開された公募要領(第9版)と参考資料、申請時によくあるご質問の原文に合わせています。動画でも同じ内容をスライドで説明していますので、あわせてご覧ください。
この記事のポイント
- 第19回までは「いちばん低い時給を申請時より50円以上上げる」でしたが、第20回は「従業員1人あたり給与支給総額を3.0%以上増やす」に変わりました
- 比べるのは2026年4月〜2027年3月と、2027年4月〜2028年3月の12か月どうしです。期間は選べず、「賃上げ前」の12か月はもう始まっています
- 特例を使うと、補助事業の終了予定日は2028年3月31日に固定です。事業を早く終えても、それより前に実績報告は出せません
- 要件を1つでも満たさないと、上乗せ分だけでなく補助金の全体が交付されません。さらに18か月の間、中小企業庁が所管する補助金の申請で大幅に減点されます
- 申請のときに賃金台帳は要りませんが、採択後と実績報告で、それぞれ12か月分を出します
第19回から、ここが厳しくなった
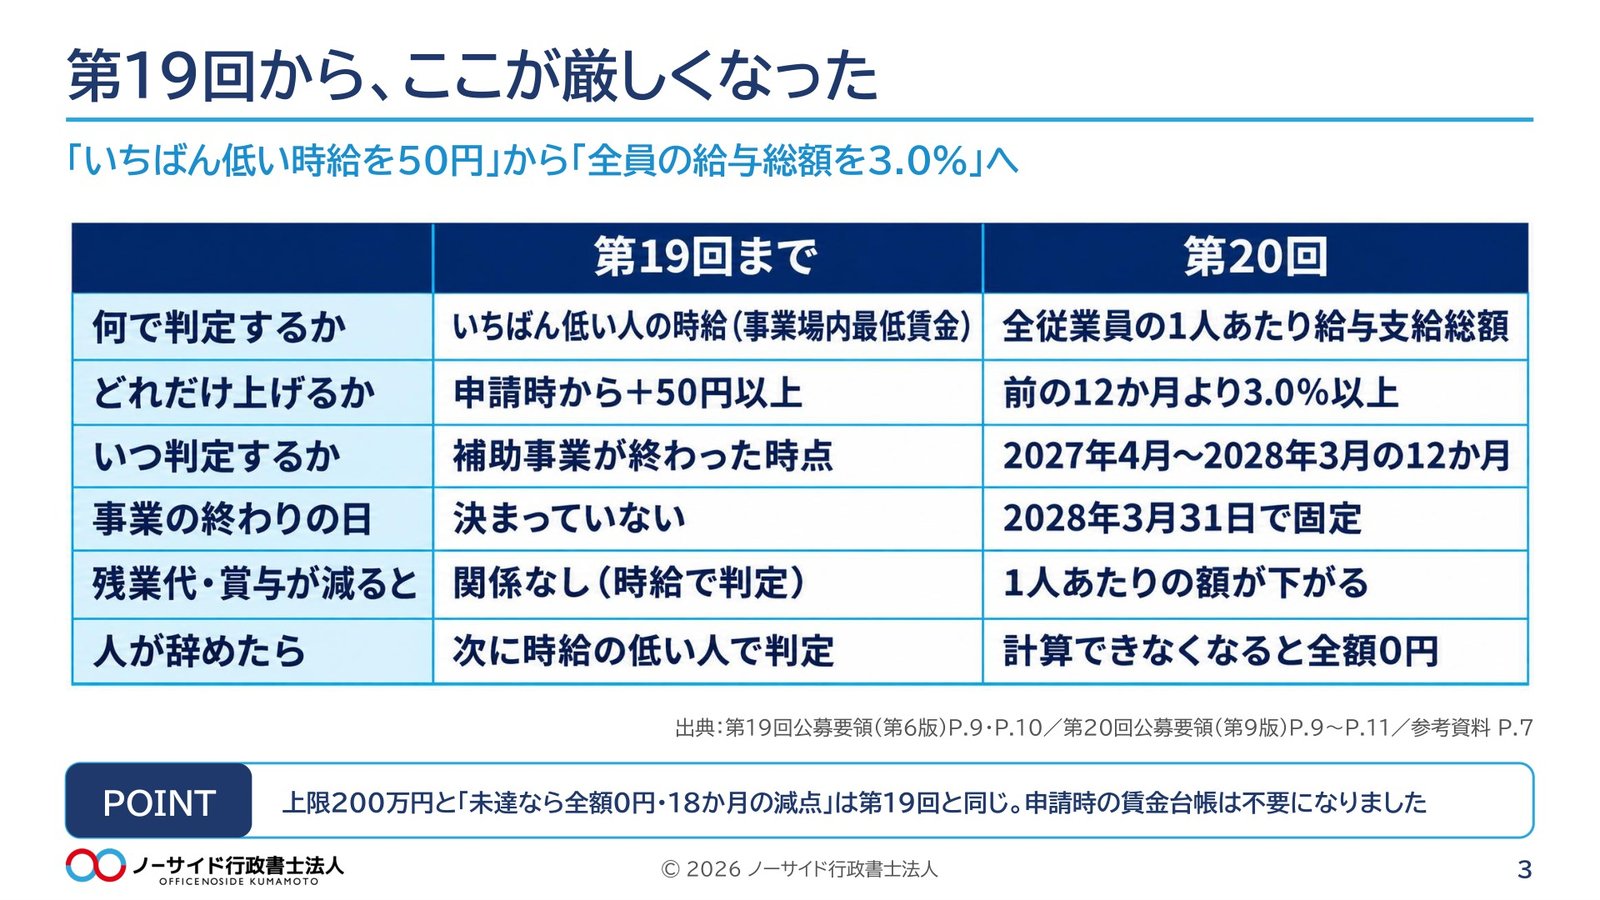
第19回の賃金引上げ特例は、補助事業の終了時点で、事業場内最低賃金(その事業場でいちばん低い時給)が申請時より50円以上高いことが要件でした。いちばん時給の低い人の時給を上げれば、ほかの人の残業代や賞与が減っても関係ありませんでした。
第20回は、見るものが「従業員(代表者・役員・専従者を除く)の1人あたり給与支給総額」に変わりました。しかも、ある時点の時給ではなく、12か月分の給与の合計どうしを比べます。
| 比べること | 第19回 | 第20回 |
|---|---|---|
| 何で判定するか | 事業場内最低賃金(いちばん低い人の時給) | 従業員1人あたり給与支給総額 |
| どれだけ上げるか | 申請時より+50円以上 | 前年同月の12か月より3.0%以上 |
| いつの数字で判定するか | 補助事業の終了時点 | 2027年4月〜2028年3月の12か月 |
| 補助事業の終了予定日 | 自分で決める(実施期限は2027年6月30日) | 2028年3月31日に設定する |
| 申請のときの賃金台帳 | 直近1か月分を出す | 出さない(採択後に12か月分) |
| 実績報告のときの賃金台帳 | 終了時点の直近1か月分 | 2028年3月31日を終点とする12か月分 |
| 従業員が辞めたら | 次に時給の低い人が基準になる | その期間の計算から外れる。計算できる人がいなくなると補助金の全体が交付されない |
補助上限が150万円上乗せされること、赤字の事業者は補助率が3/4以内になること、要件を満たさないと補助金の全体が交付されないこと、未達のときに18か月の減点があることは、第19回も同じです。申請のときに賃金台帳を出さなくてよくなった分、申請は楽になりました。その代わり、採択後と実績報告のときに出すものが、1か月分から12か月分に増えています。
特例を使うと、いくら変わるか
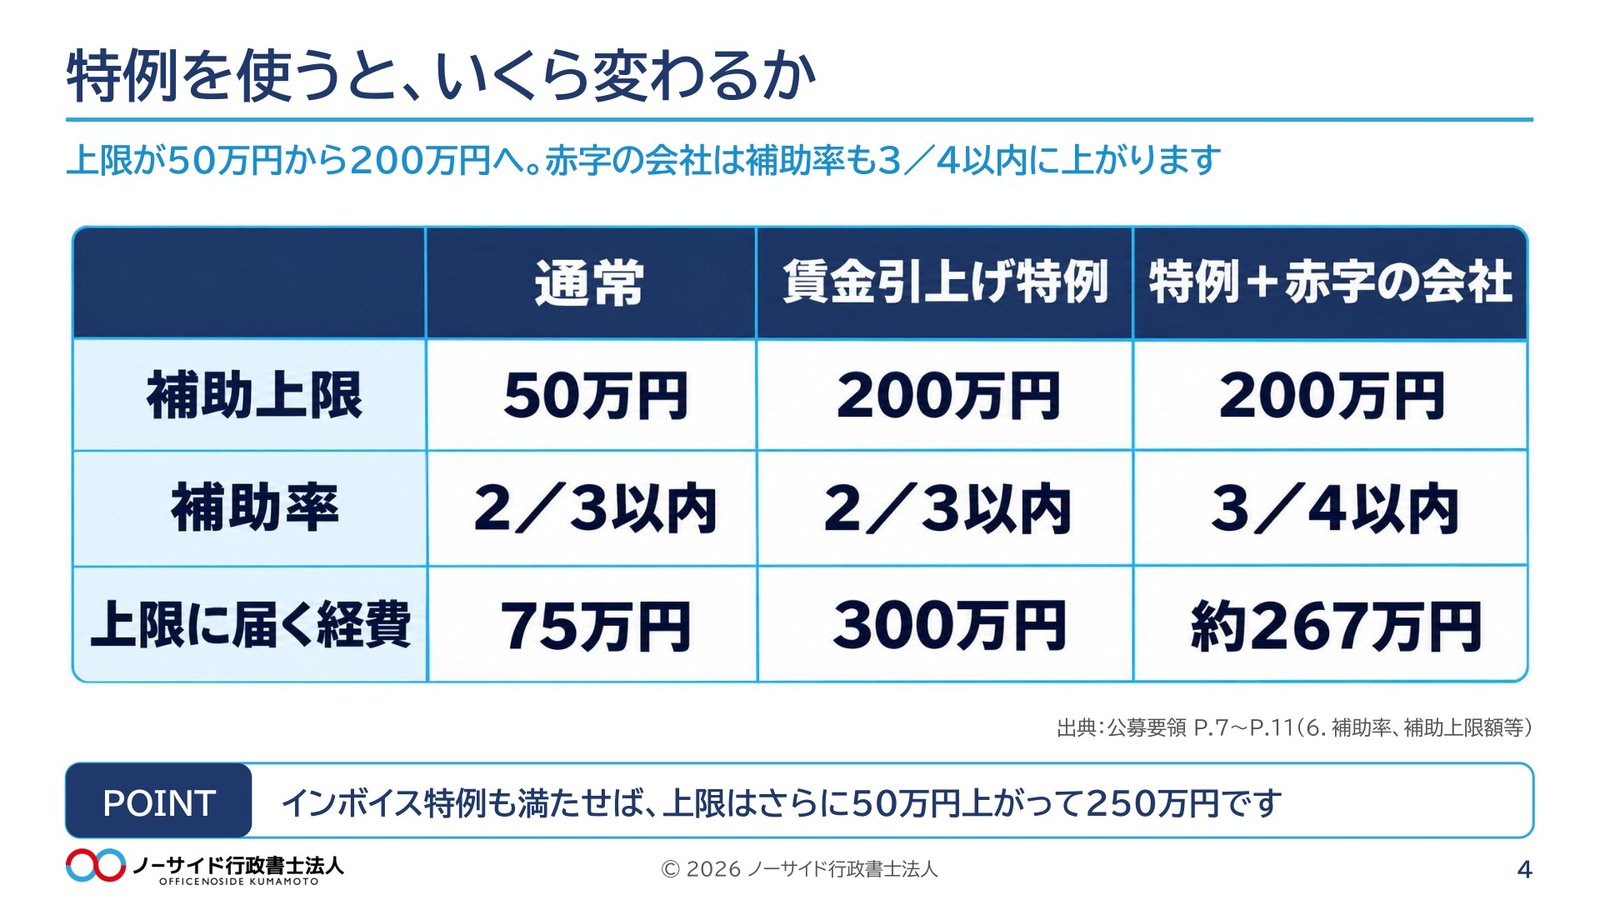
賃金引上げ特例を使うと、補助上限は通常の50万円に150万円が上乗せされて200万円になります。インボイス特例もあわせて満たす場合は、上乗せが200万円になり、上限は250万円です。
| 項目 | 通常 | 賃金引上げ特例 | 賃金引上げ特例(赤字の事業者) |
|---|---|---|---|
| 補助上限 | 50万円 | 200万円 | 200万円 |
| 補助率 | 2/3以内 | 2/3以内 | 3/4以内 |
| 上限に届く経費 | 75万円 | 300万円 | 約267万円 |
赤字の事業者とは、法人なら直近1期分の法人税申告書の別表一・別表四「所得金額又は欠損金額」欄の金額が、個人事業主なら直近1年間の確定申告書第一表「課税される所得金額」欄の金額が、ゼロ以下の事業者です。赤字の事業者は、補助率が上がるだけでなく、赤字賃金引上げ加点が適用され、優先採択の対象になります。なお、創業から間がなく、一度も申告・決算期を迎えていない事業者は、赤字であることを確かめられないので、この赤字の扱いは受けられません。
上限が4倍になるのは大きな違いです。ただし、ここから先に書くとおり、要件を外すと上乗せ分だけでなく通常の50万円の部分も含めて0円になります。
達成の条件:1人あたり給与支給総額を3.0%以上
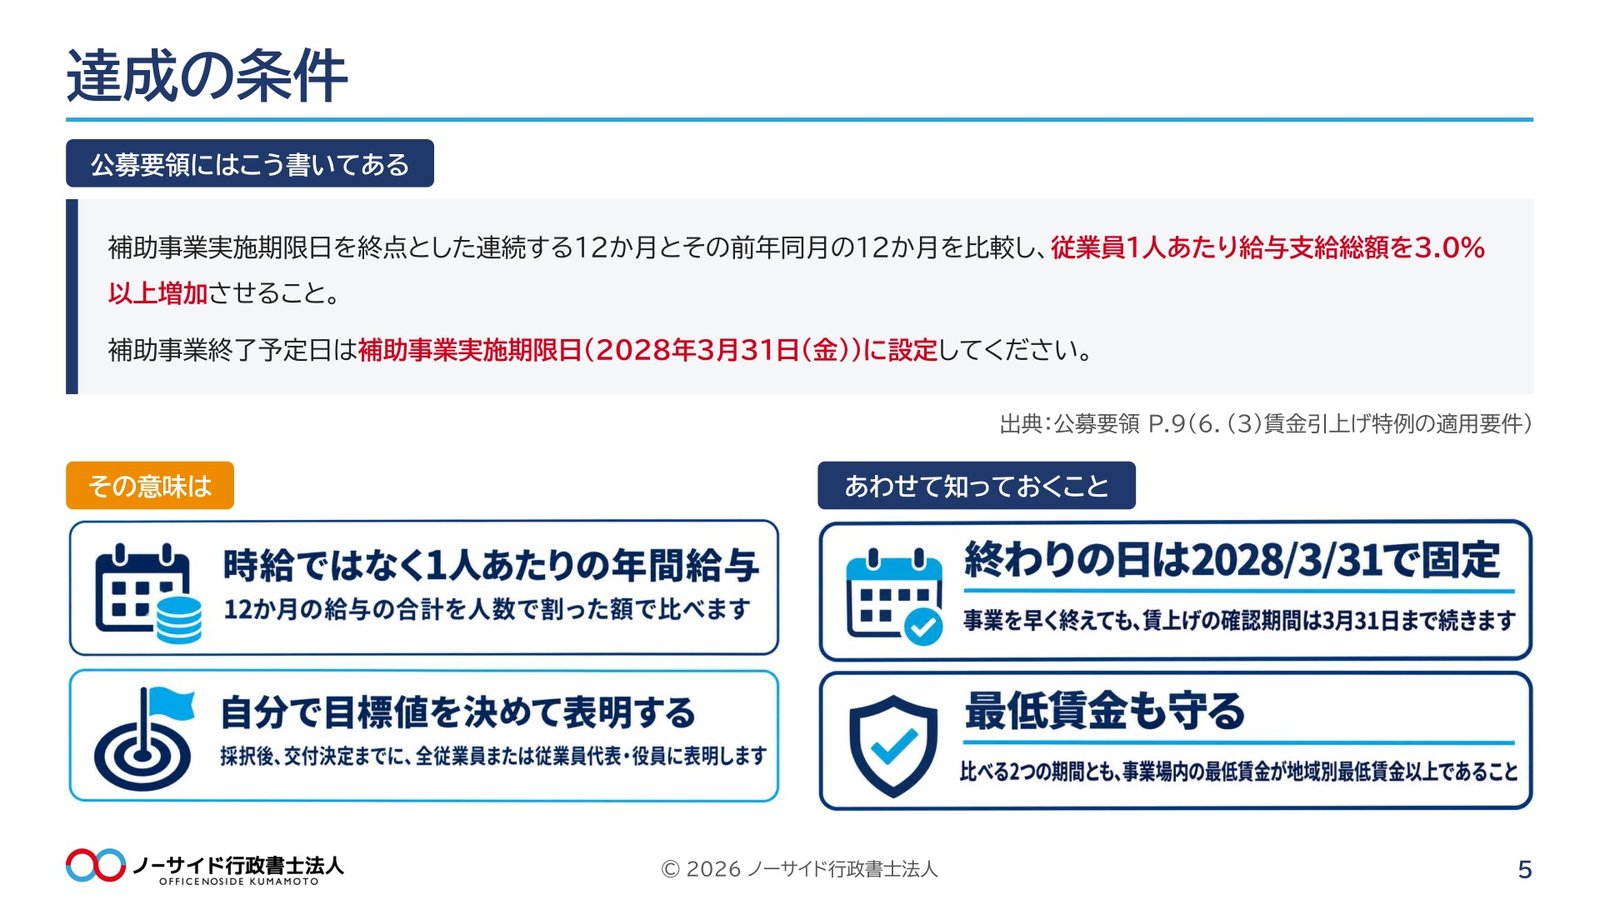
公募要領には、次のように書かれています。
補助事業実施期限日を終点とした連続する12か月とその前年同月の12か月を比較し、従業員1 人あたり給与支給総額を3.0%以上増加させること。
あわせて、補助事業終了予定日は補助事業実施期限日(2028年3月31日)に設定するよう求めています。「1人あたり給与支給総額」は、12か月の給与支給総額を従業員数で割った額です。一人ひとりの時給ではなく、全体を人数で割った額が3.0%以上増えているかで判定します。
具体的には、申請者が自分で、1人あたり給与支給総額を3.0%以上引き上げる目標値を決めます。その目標値を、採択後、交付決定までに、全ての従業員または従業員代表者、役員に表明し、実績報告の時点で達成している必要があります。表明のしかたは、社内会議・書面・メール・社内チャットなど、従業員が内容を確認できる方法でよいとされています(よくあるご質問 A6-14)。
ほかに、比べる2つの12か月とも、支給している事業場内最低賃金が地域別最低賃金以上であることも要件です。3.0%を達成していても、最低賃金を下回る月があれば要件を満たしません。
比べる期間:2026年4月からの給与がもう入っている
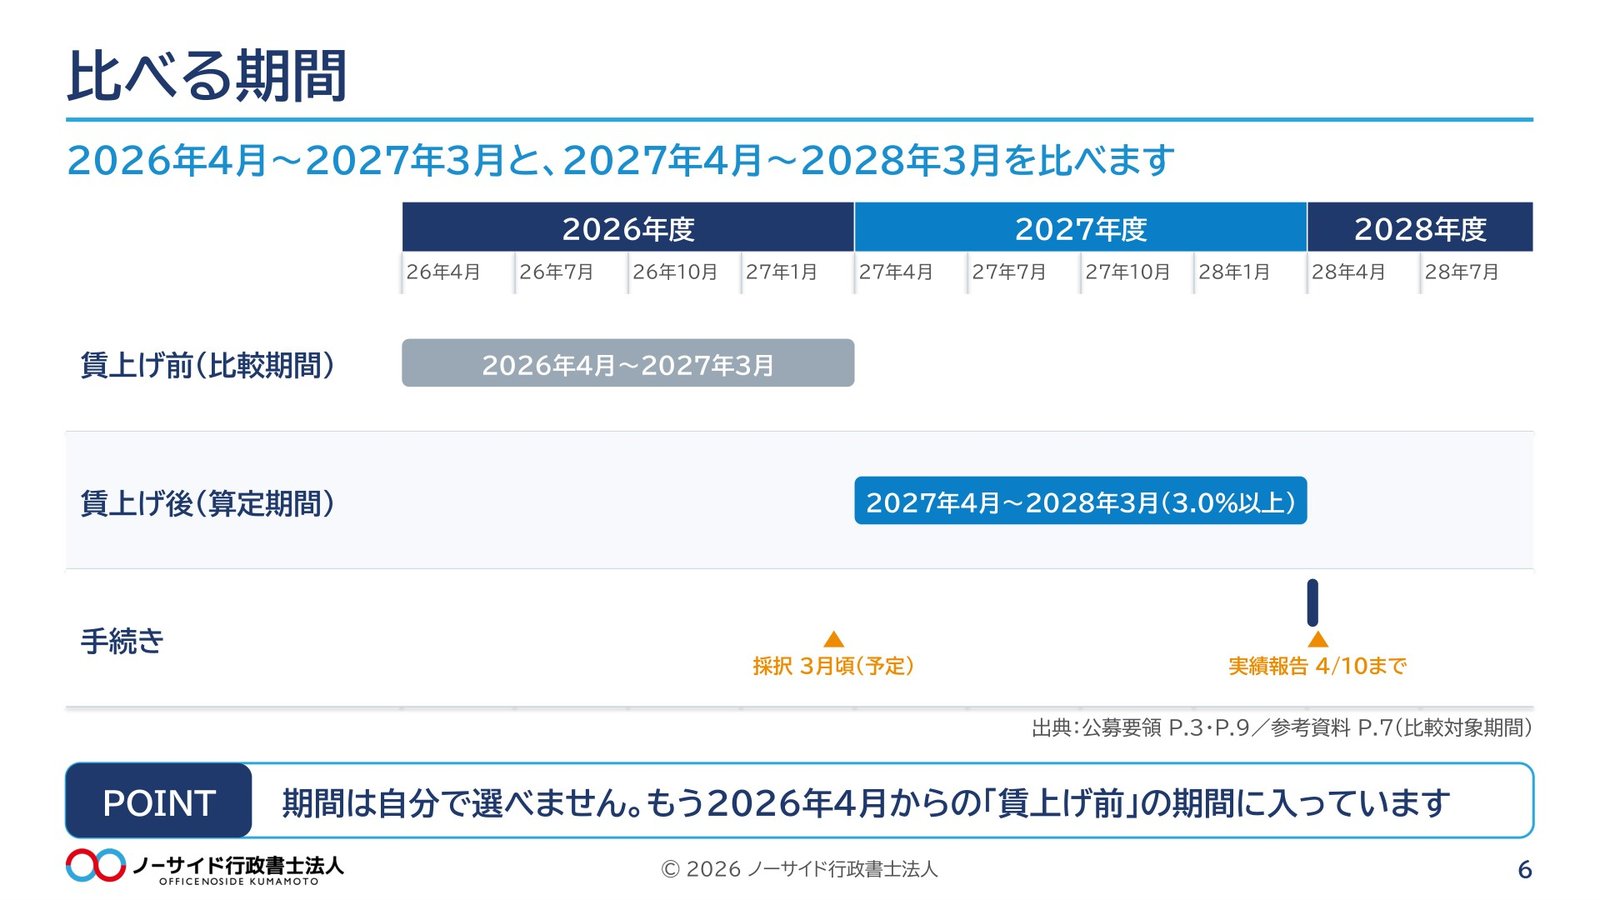
参考資料によると、比べる期間は次の2つで、期間を任意に選ぶことはできません。
| 期間 | いつからいつまで |
|---|---|
| 比較期間(賃上げ前) | 2026年4月〜2027年3月の12か月 |
| 算定期間(賃上げ後) | 2027年4月〜2028年3月の12か月 |
申請の締切は2026年12月15日ですが、「賃上げ前」の12か月は2026年4月にもう始まっています。いま払っている給与や、この冬に払う賞与が、「賃上げ前」の1人あたり給与支給総額になり、そこから3.0%以上増やすことが求められます。今年度に業績がよく、賞与や特別な手当を多めに出した会社ほど、来年度に越えなければならない額が高くなります。
給与は、支払日を基準に数えます。よくあるご質問は、4月分の給与を5月に払った場合は5月の給与として扱う、と答えています(A6-6)。月末締め翌月払いの会社は、賃金台帳の月が1か月ずれることに気をつけてください。
賃上げを特定の日に一斉に行う必要はありません。各月の一時的な増減ではなく、12か月全体の1人あたり給与支給総額で判定します。期間の途中から賃上げを始めても対象になり得ますが、12か月全体で3.0%以上に届いている必要があります(よくあるご質問 A6-4)。
実績報告は2028年3月31日より前に出せない
賃金引上げ特例を使うと、補助事業の終了予定日は2028年3月31日になります。参考資料とよくあるご質問は、補助事業自体を早く終えた場合でも、賃金引上げ要件の確認期間は2028年3月31日までなので、同日より前に実績報告を行うことはできない、としています(A6-1)。このことが、入金の時期と収益納付の2つに効いてきます。
補助金が入るのが遅くなる
賃金引上げ特例も賃金引上げ加点も選ばない場合、補助事業が期間の途中で終わったら(経費の支払いまで終わったら)、その日から起算して30日を経過した日か、2028年4月10日のいずれか早い日までに実績報告書を出します。たとえば2027年7月末に設備の納品と支払いが終われば、8月末ごろまでに実績報告を出すことになります。
特例(または賃金引上げ加点)を選ぶと、同じように2027年7月末に支払いまで終わっても、実績報告は2028年3月31日より前には出せず、4月10日までに出します。報告の時期が7か月あまり遅くなり、補助金は後払いなので、入金もその分あとになります。その間の設備代は、自己資金か借入れで立て替えておくことになります。資金繰りの計画は、入金が2028年4月より後になる前提で立ててください。
収益納付で補助金が減ることがある
収益納付は、補助事業で直接生じた利益があるときに、その利益に応じた額を補助金から差し引く決まりです。補助金で買った設備で作った商品の販売や、補助金で構築したネットショップでの販売などによる利益が対象になります(参考資料)。一方、チラシの作成や配布、ホームページの作成・改良(ネットショップ構築を除く)、広告の掲載、店舗改装などは、収益との因果関係が必ずしも明確でないので対象にならないと考える、とされています。
賃金引上げ特例を選ぶと、収益を数える期間も、実際の終了日にかかわらず一律で2028年3月31日までになります(参考資料・よくあるご質問 A8-9)。設備を早く入れて使い始めるほど、2028年3月までの利益が積み上がり、その分が収益納付の計算に入ります。
差し引かれる額は、実績報告に付ける「収益納付に係る報告書」(交付規程の別紙4)で、次の式で計算します。
- 納付額=(補助事業に係る収益額 - 自己負担額)×(補助金額 ÷ 補助対象経費)
- 補助事業に係る収益額=その事業の売上額から、売上を得るのにかかった補助対象経費以外の製造原価・販売管理費などを引いた額
- 自己負担額=補助対象経費 - 補助金額
利益の全部が差し引かれるのではなく、先に自己負担額を引き、残りに補助率を掛けた額が差し引かれます。補助対象経費300万円・補助金200万円(自己負担100万円)の場合、2028年3月31日までの収益額ごとに、受け取る補助金は次のようになります。
| 2028年3月31日までの収益額 | 差し引かれる額 | 受け取る補助金 |
|---|---|---|
| 100万円 | 0円 | 200万円 |
| 200万円 | 約67万円 | 約133万円 |
| 300万円 | 約133万円 | 約67万円 |
| 400万円以上 | 200万円 | 0円 |
収益額が300万円なら、補助金は0円にはならず、約133万円が差し引かれて約67万円になります。収益額が400万円に届くと、差し引かれる額が補助金と同じ200万円になり、受け取る補助金は0円です。参考資料も、収益納付は補助金交付額を限度とする、としています。月に40万円の利益が出る設備を2027年6月に入れれば、2028年3月までの10か月で400万円に届く計算です。
賃上げの要件を満たしたのに、収益納付で補助金が大きく減る、ということが起こり得ます。収益納付の詳しい説明は「【熊本】持続化補助金 第20回の賃金引上げ特例は何が変わった?3%と報告時期」にもまとめています。
数える人・数えない人
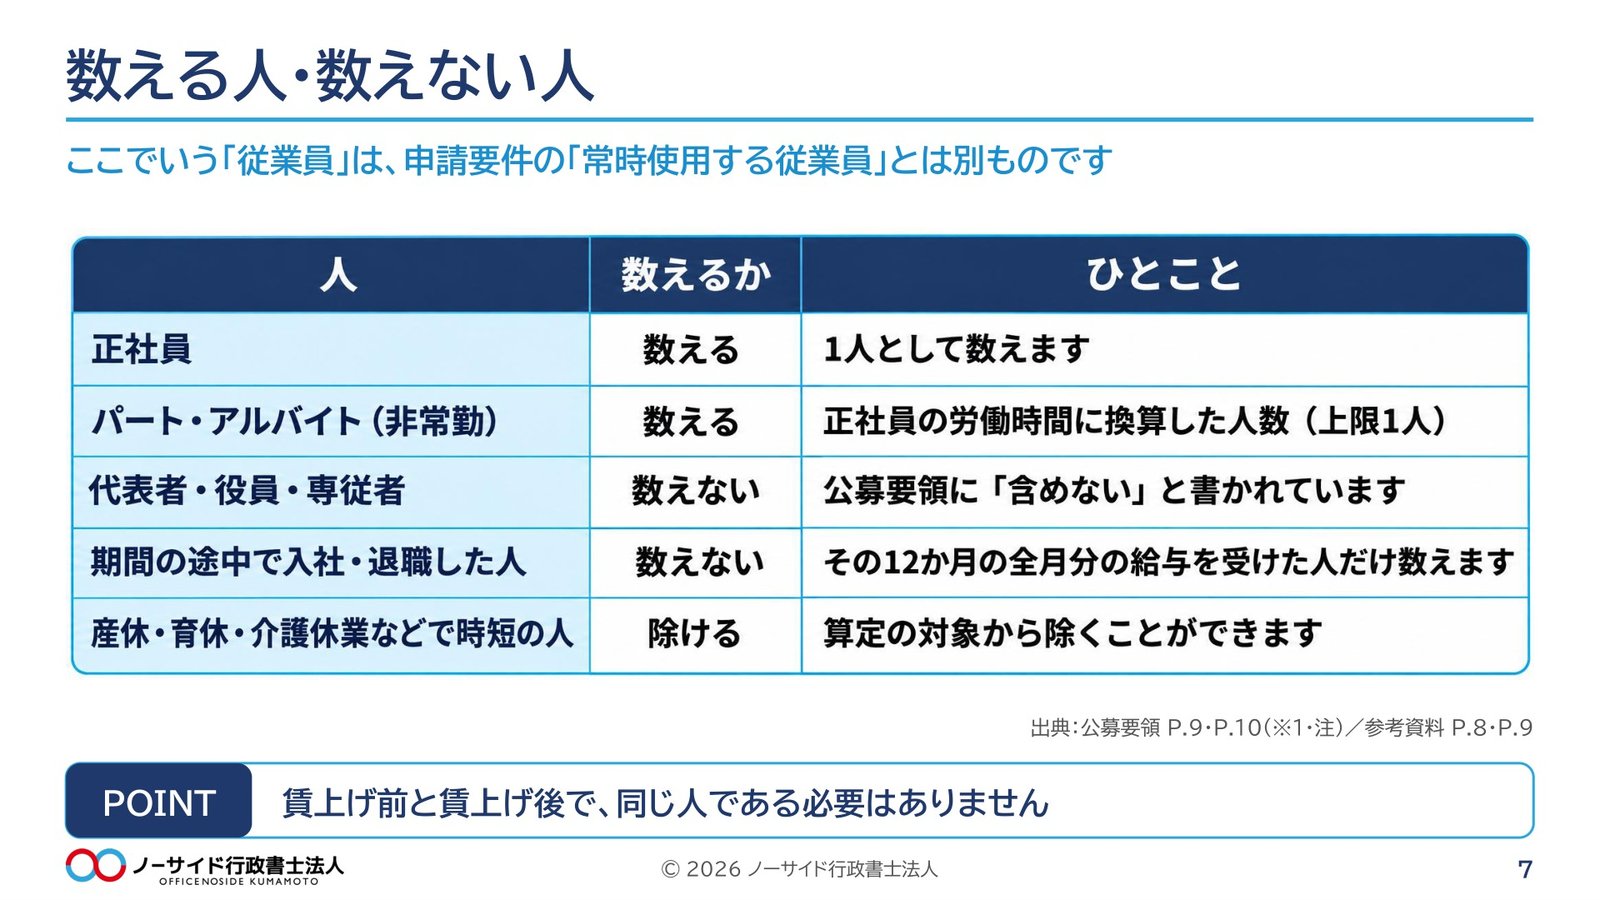
賃金引上げ特例でいう「従業員」は、非常勤を含み、代表者・役員・専従者は含みません。公募要領は、申請要件の「常時使用する従業員」とは異なる、とはっきり書いています。
| 人 | 数えるか | ひとこと |
|---|---|---|
| 正社員 | 数える | 1人として数えます |
| パート・アルバイト(非常勤) | 数える | 正社員の労働時間に換算した人数(1人が上限) |
| 代表者・役員・専従者 | 数えない | 公募要領に「含めない」と書かれています |
| 期間の途中で入社・退職した人 | その期間は数えない | その12か月の全部の月に給与を受けた人だけを数えます。月の途中の入社・退職でも、その12か月の全部の月に給与が出ていれば数えます(参考資料) |
| 産休・育休・介護休業などで時短勤務の人 | 除ける | 算定の対象から除くことができます |
パートタイムの方は、12か月の実労働時間を、正社員の12か月の所定労働時間で割って、正社員何人分かに換算します。換算した結果が1人を超えるときは1人が上限です。正社員がいない会社でも、会社として正社員の所定労働時間を定めていればその時間を使い、定めがなければ月160時間を基準に換算します(よくあるご質問 A6-10)。
賃上げ前と賃上げ後で、同じ人である必要はありません。ただし、それぞれの12か月で、全部の月に給与を受けた人しか計算に入りません。人の入れ替わりが多い会社で、どちらかの12か月の中に計算の対象になる人が1人もいない月ができると、1人あたり給与支給総額を計算できないので、特例の対象外になります。申請のときは要件を満たしていても、実績報告までに従業員が退職するなどして計算できなくなった場合は、補助金は交付されません。
給与に入るもの・入らないもの
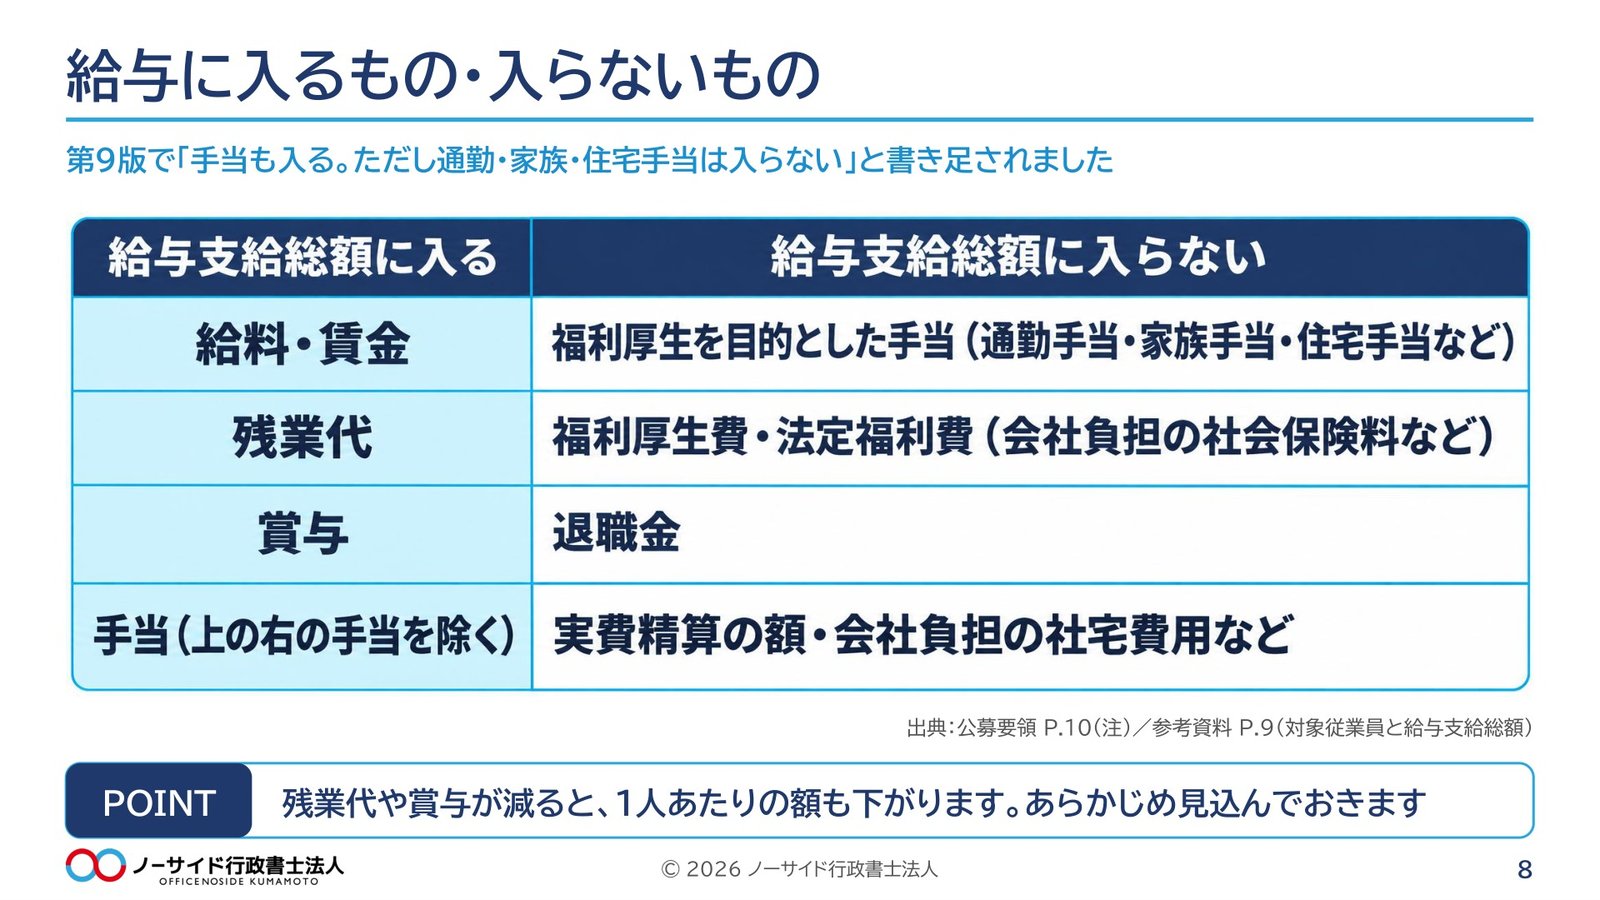
給与支給総額には、給料・賃金・残業代・賞与などが入ります。第9版の公募要領で、手当も含まれるが、福利厚生を目的とした手当(通勤手当・家族手当・住宅手当等)は含まれない、と書き足されました。
| 給与支給総額に入る | 給与支給総額に入らない |
|---|---|
| 給料・賃金 | 福利厚生を目的とした手当(通勤手当・家族手当・住宅手当など) |
| 残業代 | 福利厚生費・法定福利費 |
| 賞与 | 退職金 |
| 手当(右の福利厚生目的の手当を除く) | 実費精算額・会社負担の社宅費用など |
公募要領は、昇給や減給、残業時間の増減などで給与が変わる従業員も計算の対象になるので、あらかじめそれも考えて計算するよう求めています。基本給を3%上げても、残業が減ったり賞与を減らしたりすれば、1人あたり給与支給総額は3.0%に届かないことがあります。
パートの方の中には、扶養の範囲内で働きたいので年間の給与を増やしたくない、という方もいます。誰の給与をどれだけ上げられるかは、働く方の希望も聞いたうえで見込みを立ててください。手当の扱いをもっと細かく知りたい方は「【熊本】持続化補助金 第20回の賃金引上げ特例は何が変わった?3%と報告時期」もご覧ください。
計算の例(参考資料のとおり)
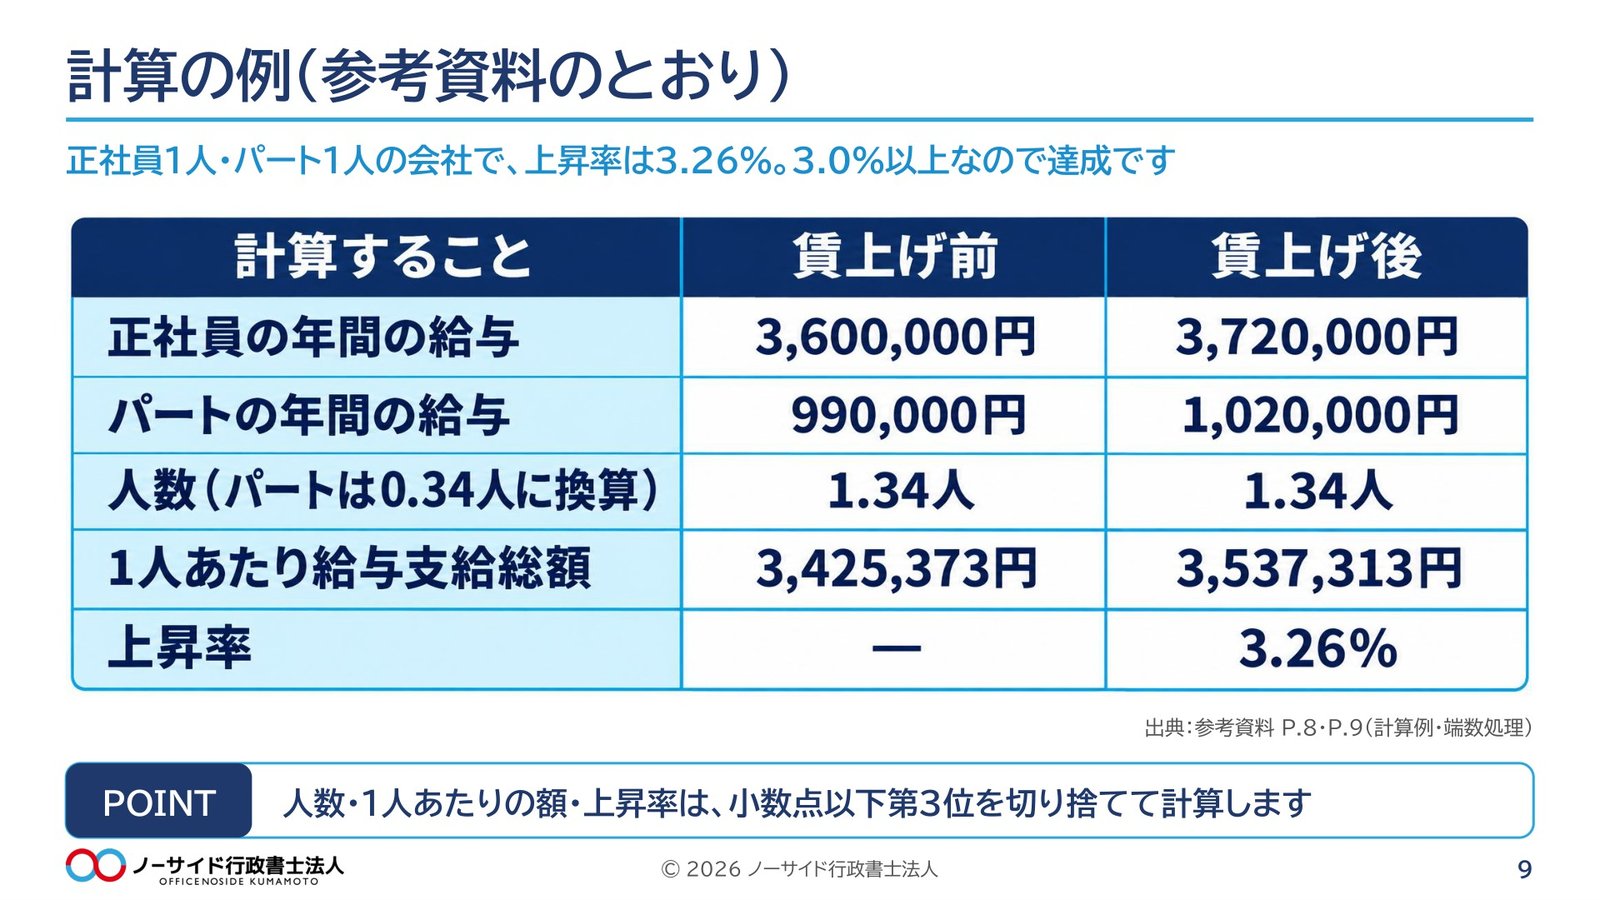
参考資料に載っている、正社員1人・パート1人の会社の計算例です。正社員の所定労働時間は毎月160時間、パートの実労働時間は毎月55時間とされています。
| 計算すること | 賃上げ前 | 賃上げ後 |
|---|---|---|
| 正社員の年間給与支給総額 | 3,600,000円 | 3,720,000円 |
| パートの年間給与支給総額 | 990,000円 | 1,020,000円 |
| 換算総労働者数(パートは660時間÷1,920時間=0.34人) | 1.34人 | 1.34人 |
| 1人あたり給与支給総額 | 3,425,373円 | 3,537,313円 |
| 上昇率 | ― | 3.26% |
上昇率は(3,537,313円-3,425,373円)÷3,425,373円×100=3.26%で、3.0%以上なので要件を満たします。正社員換算人数、1人あたり給与支給総額、上昇率は、どれも小数点以下第3位を切り捨てて計算します。
事務局は、この計算をExcelで確かめられる「賃金引上げ特例・加点要件達成判定シート」と操作マニュアルを出しています。申請の時点ではまだ2年分の給与を払っていないので、払っていない期間は予測額を入れて、要件を満たせるかを試算する使い方が案内されています。
出す書類:いつ・なにを
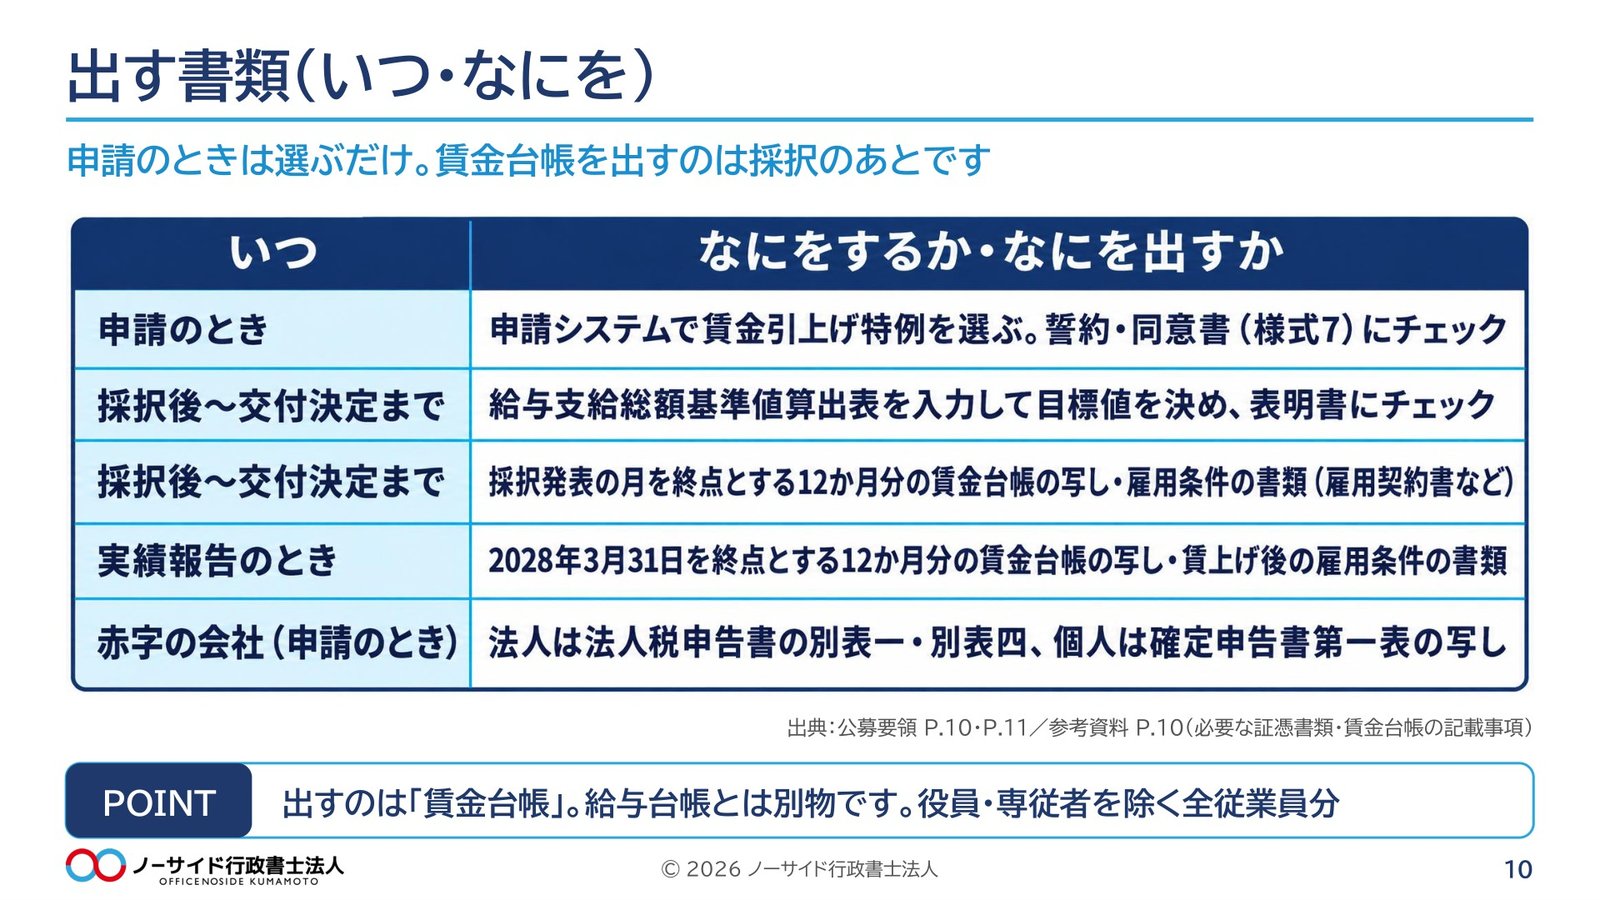
第20回では、申請のときに賃金台帳を出す必要はありません。賃金台帳が必要になるのは、採択されたあとです。
| いつ | やること・出すもの |
|---|---|
| 申請のとき | 電子申請システムで「賃金引上げ特例の希望」を選ぶ。誓約・同意書(様式7)の該当箇所にチェック |
| 申請のとき(赤字の事業者) | 法人は直近1期の法人税申告書の別表一・別表四の写し、個人事業主は直近1年の確定申告書第一表の写し |
| 採択後、交付決定まで | 「給与支給総額基準値算出表」に給与支給総額・従業員数などを入れて目標値を決め、表明書を確認してチェック |
| 採択後、交付決定まで | 採択発表日の属する月を終点とした12か月分の賃金台帳の写しと、雇用条件(1日の所定労働時間・年間休日)が書かれた書類の写し(採択発表は2027年3月頃の予定なので、ふつうは比較期間の2026年4月〜2027年3月の12か月分になります) |
| 実績報告のとき | 2028年3月31日を終点とする12か月分の賃金台帳の写しと、賃金引上げ後の雇用条件が書かれた書類の写し |
賃金台帳と雇用条件の書類は、役員と専従者を除く、補助事業を実施する場所の全従業員分が必要です。計算の対象にならない人の分も出します(よくあるご質問 A6-13)。雇用条件の書類は、雇用契約書や労働条件通知書などです。
出すのは、労働基準法に基づく「賃金台帳」です。参考資料は、氏名・性別・賃金計算期間・労働日数・労働時間数・時間外労働や休日労働、深夜労働の労働時間数・基本給や手当等の種類と金額・控除項目と金額の10項目を挙げ、「賃金台帳と給与台帳は異なります」と注意しています。給与ソフトから出した給与の一覧や給与明細では足りないことがあるので、10項目がそろっているかを先に確かめてください。
達成できなかったら:全額0円と18か月の減点
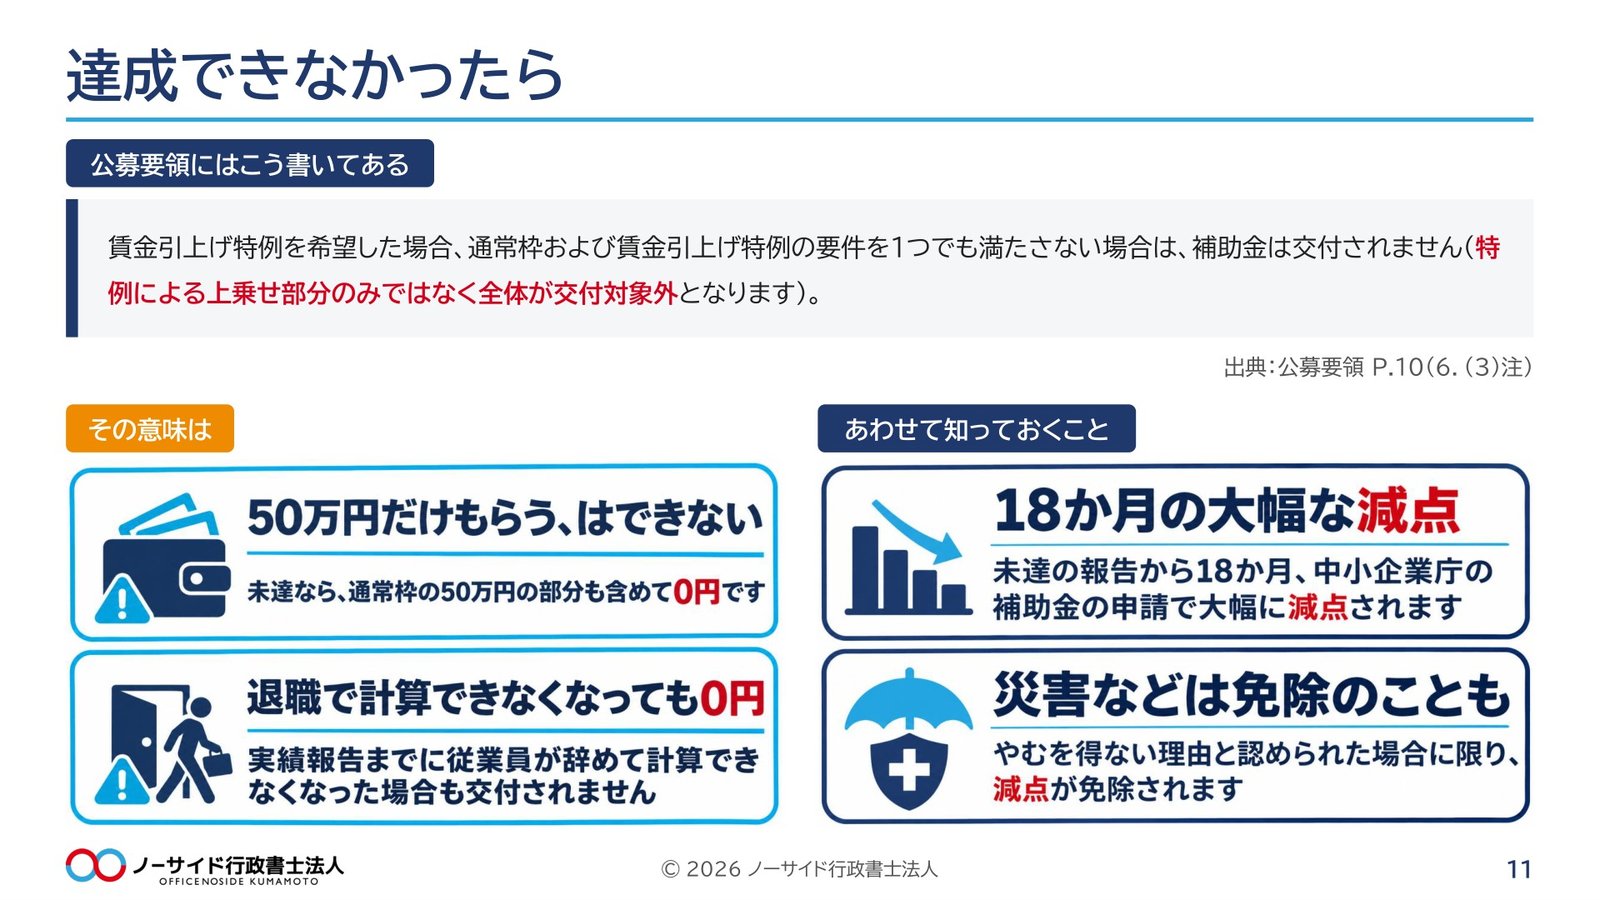
公募要領は、賃金引上げ特例を希望した場合、通常枠および賃金引上げ特例の要件を1つでも満たさない場合は、補助金は交付されない、としています。「特例による上乗せ部分のみではなく全体が交付対象外」とも書かれています。
たとえば200万円の補助を受ける予定だった事業者が要件を外した場合、上乗せの150万円だけがなくなって50万円が残る、ということにはなりません。補助金は0円です。従業員の退職で1人あたり給与支給総額を計算できなくなった場合も同じです。
さらに、賃金引上げ特例または賃金引上げ加点で採択されたのに、申請した賃上げ要件を達成できなかった場合は、補助事業終了から1年後に出す様式第14(事業効果および賃金引上げ等状況報告書)で未達が報告されてから18か月の間、中小企業庁が所管する補助金に申請するとき、正当な理由が認められない限り大幅に減点されます。2026年10月時点の対象として、デジタル化・AI導入補助金、小規模事業者持続化補助金、事業承継・M&A補助金、成長型中小企業等研究開発支援事業(Go-Tech事業)、成長加速化補助金、新事業進出・ものづくり商業サービス補助金、中小企業省力化投資補助事業が挙げられています。
減点が免除されるのは、震災・風水害・落雷・火災その他の災害や盗難などで事業に著しい損失を受けた場合(国税通則法第46条)や、これに準ずるものとして中小企業庁が認めた場合などで、やむを得ず要件を達成できなかったときに限られます。その理由は、様式第14を出すときに説明します。持続化補助金の小さな未達が、そのあとの大きな設備投資の補助金の申請に響くことがあると考えてください。
使う前に確かめること
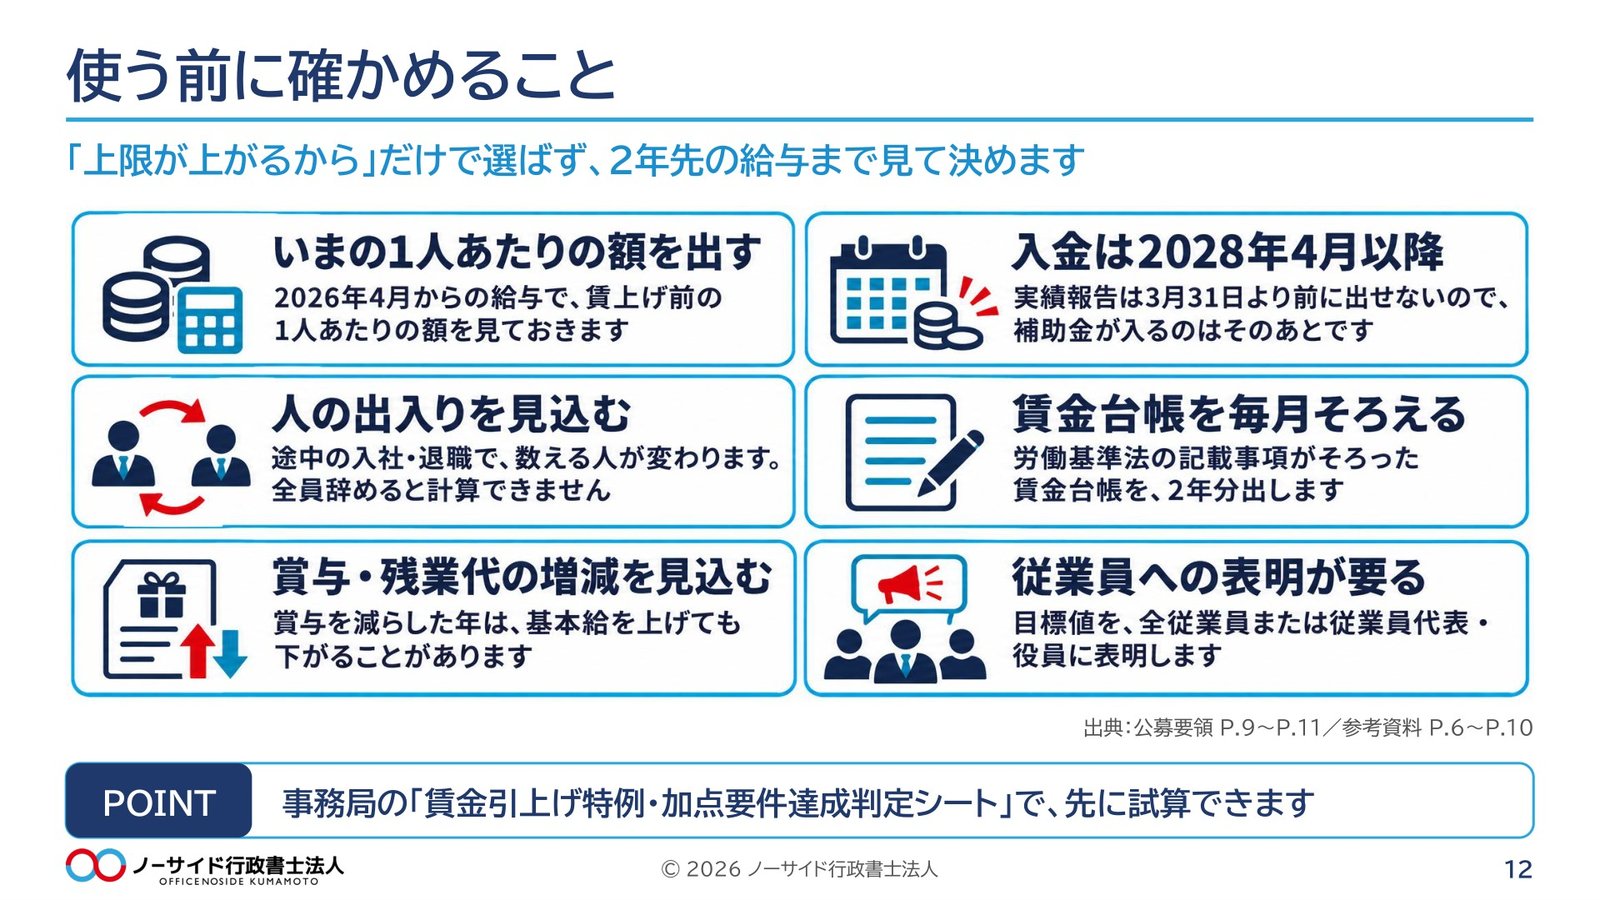
賃金引上げ特例は、「上限が200万円に上がるから」だけで選ぶものではありません。2028年3月までの給与と資金繰りを見通して、使うかどうかを決めます。
- いまの1人あたり給与支給総額を出す(2026年4月からの給与で、賃上げ前の額を見ておきます)
- 人の出入りを見込む(途中の入社・退職で数える人が変わり、計算できる人がいなくなると0円です。人を増やす場合は、2028年3月31日まで小規模事業者(商業・サービス業なら常時使用する従業員5人以下など)でいられるかも見ます。詳しくは「【熊本】持続化補助金 第20回の賃金引上げ特例は何が変わった?3%と報告時期」で説明しています)
- 賞与・残業代の増減を見込む(賞与を減らした年は、基本給を上げても下がることがあります)
- 入金が2028年4月より後になる前提で、資金繰りを組む
- 設備で直接もうけが出る計画なら、2028年3月までの収益納付の額も出しておく
- 労働基準法の記載事項がそろった賃金台帳を、毎月そろえておく
- 目標値を、全従業員または従業員代表者・役員に表明する段取りを考えておく
計算は、事務局の「賃金引上げ特例・加点要件達成判定シート」で先に試せます。当法人では、特例を使うかどうかを決める前に、直近の賃金台帳から1人あたり給与支給総額を出し、2028年3月までの人の出入り・賞与・残業の見込みと、収益納付の見込みを並べて、お客様と一緒に判断しています。数字を並べた結果、特例を使わずに通常の上限50万円で申請する、あるいは今回は申請しない、という判断も同じ重さで考えます。なお、特例を使わずに賃金引上げ加点(2.0%以上)だけを選ぶ場合も、補助事業の終了予定日は2028年3月31日になり、要件を満たさなければ補助金は交付されません。
よくある質問
要件を外したら、上乗せの150万円だけ返せば済みますか?
済みません。賃金引上げ特例を希望して要件を1つでも満たさない場合は、上乗せ部分だけでなく、補助金の全体が交付されません(公募要領 P.10、よくあるご質問 A6-15)。
賃上げは、いつから始めればいいですか?
特定の日に始める必要はありません。2027年4月から2028年3月までの12か月全体で、1人あたり給与支給総額が前年同月の12か月より3.0%以上増えていれば要件を満たします。期間の途中から上げることもできますが、12か月全体で3.0%に届くように上げる必要があります(よくあるご質問 A6-4)。
従業員が全員辞めてしまったら、どうなりますか?
1人あたり給与支給総額の上昇率を計算できないので、要件未達になります。賃金引上げ特例を選んでいる場合は、補助金の全体が交付されません(よくあるご質問 A6-8)。
設備の納品が早く終わったら、早く実績報告を出せますか?
出せません。賃金引上げ特例・賃金引上げ加点を選ぶ場合は、補助事業終了予定日を2028年3月31日に設定する必要があり、補助事業自体を早く終えても、2028年3月31日より前に実績報告を行うことはできません(よくあるご質問 A6-1)。
出典・参考
- 小規模事業者持続化補助金<一般型 通常枠>第20回公募 公募要領(第9版・2026年11月5日)
- 小規模事業者持続化補助金<一般型 通常枠>第20回公募 参考資料
- 小規模事業者持続化補助金<一般型 通常枠>申請時によくあるご質問(第20回)
- 小規模事業者持続化補助金<一般型 通常枠>交付規程(2026年11月5日改定)
- 賃金引上げ特例・加点要件達成判定シート 操作マニュアル(第20回)
- 小規模事業者持続化補助金<一般型 通常枠>第19回公募 公募要領(第6版)
まとめ
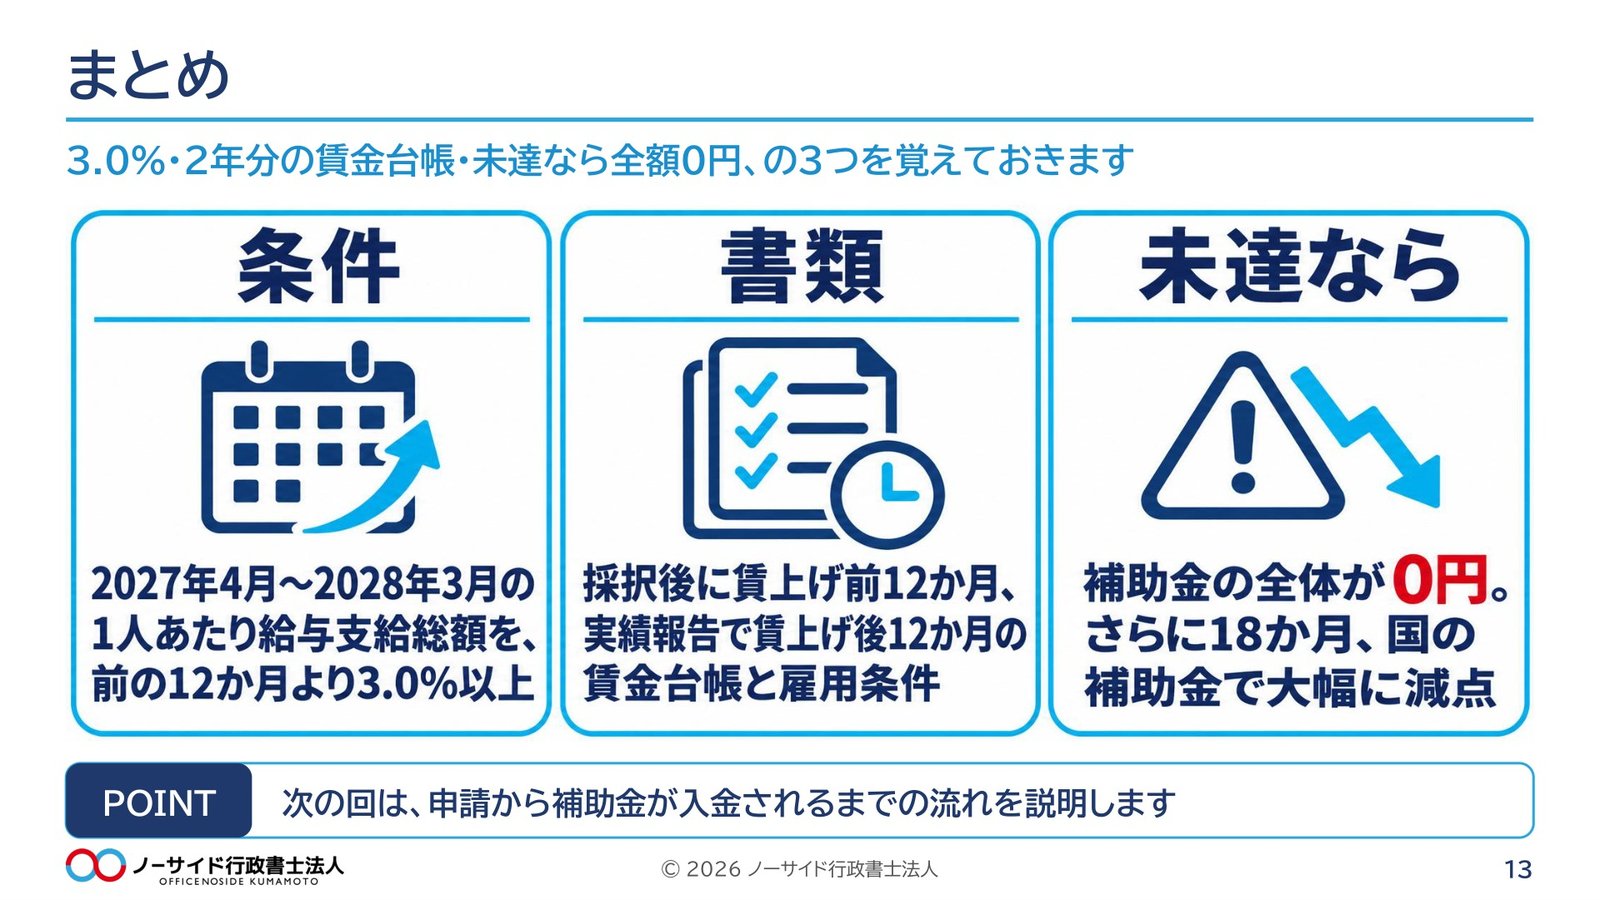
第20回の賃金引上げ特例は、「いちばん低い時給を50円上げる」から「1人あたり給与支給総額を3.0%以上増やす」に変わりました。比べるのは2026年4月〜2027年3月と2027年4月〜2028年3月の12か月どうしで、採択後に賃上げ前の12か月分、実績報告で賃上げ後の12か月分の賃金台帳と雇用条件の書類を出します。
要件を1つでも外すと補助金の全体が0円になり、さらに18か月の間、中小企業庁が所管する補助金の申請で大幅に減点されます。補助事業の終了予定日は2028年3月31日に固定され、入金が遅くなることや、収益納付で補助金が減ることもあります。制度の内容は変わることがありますので、申請の前に補助金事務局のホームページで最新の公募要領を確かめてください。
ご相談はこちら
ノーサイド行政書士法人は、熊本の補助金申請を支援している行政書士法人です(経済産業省の認定経営革新等支援機関)。第20回の持続化補助金で「うちの給与で3.0%に届くか」「パートさんは何人と数えるか」「特例を使うべきか」といったご相談を、賃金台帳と実績報告まで見通してお受けしています。
制度の概要と当法人のサポートは「小規模事業者持続化補助金」のページに、料金は「サービス・料金」のページにまとめています。