

 湯上 裕盛
事業再構築補助金の補助金が入ったあとも、毎年の決算のたびに「事業化状況報告」が続きます。このとき迷いやすいのが、「新しい事業の売上は、どこからどこまでか」「原価はどう分ければいいのか」です。とくに、新しい事業の商品を前からの取引先にも売っている会社では、毎年の報告のたびに同じ悩みが出てきます。
この記事では、事業再構築補助金の事業化状況報告システムの操作マニュアル、かんたんマニュアル、補助事業の手引き<第12・13回>、交付規程、事務局のよくあるご質問をもとに、売上と原価の分け方と、それが収益納付にどうつながるかを整理します。確定検査の当日の準備は「補助金の確定検査(現地調査)の当日の準備|新事業進出・事業再構築【熊本】」で説明しているので、あわせてお読みください。新事業進出補助金にも同じ名前の報告がありますが、この記事は事業再構築補助金の資料にもとづいています。手引きは公募回ごとに分かれているので、ご自身の回の手引きもあわせて見てください。
この記事のポイント
- 事業化状況報告は、補助事業が終わった年度を初回として、以降5年間、毎年の決算日の3か月後までに出します。確定した決算の数字を使います
- 報告には、会社全体の売上・原価と、事業計画書に書いた新しい事業(補助事業)だけの売上・原価の2種類を入力します。既存事業や、計画書に書いていない新しい事業は、補助事業の数字に含めません
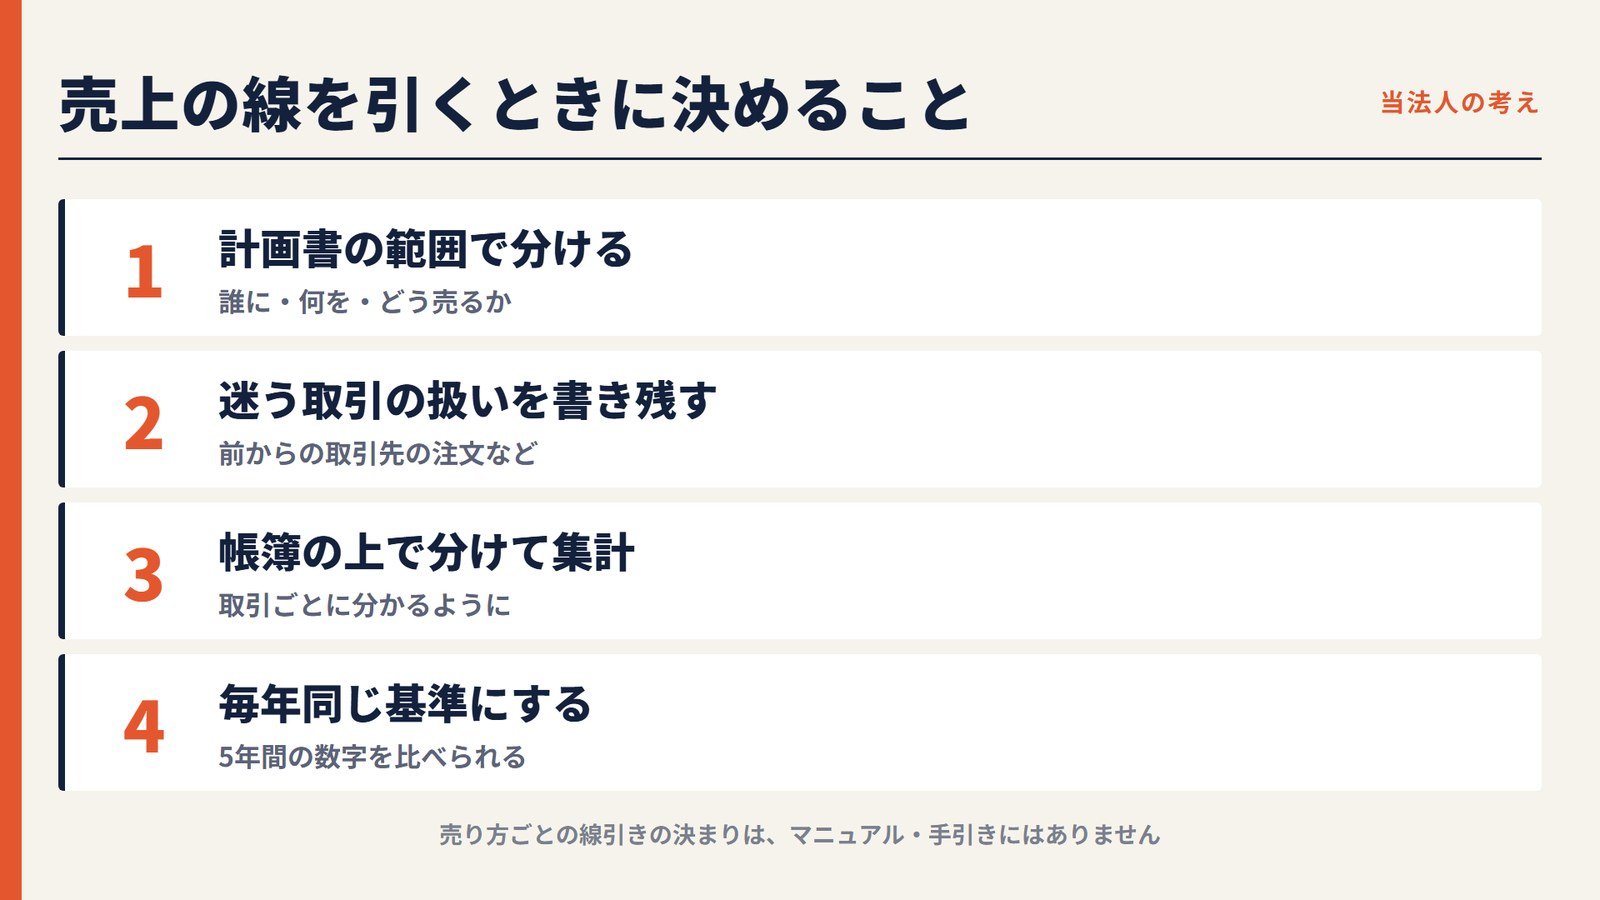
- 前からの取引先に同じ商品を売るときに、どちらの売上に入れるかの決まりは、マニュアルや手引きにありません。事業計画書の範囲にそって自社で基準を決め、毎年同じ基準で分けて記録しておくことが大切です
- 補助事業の原価は、「原価総額×◯%」のような計算式で、すべての項目に算出の根拠を書きます
- 補助事業の売上と原価から出る収益額は、収益納付の計算にそのまま使われます
事業化状況報告は、決算のたびに5年間続く
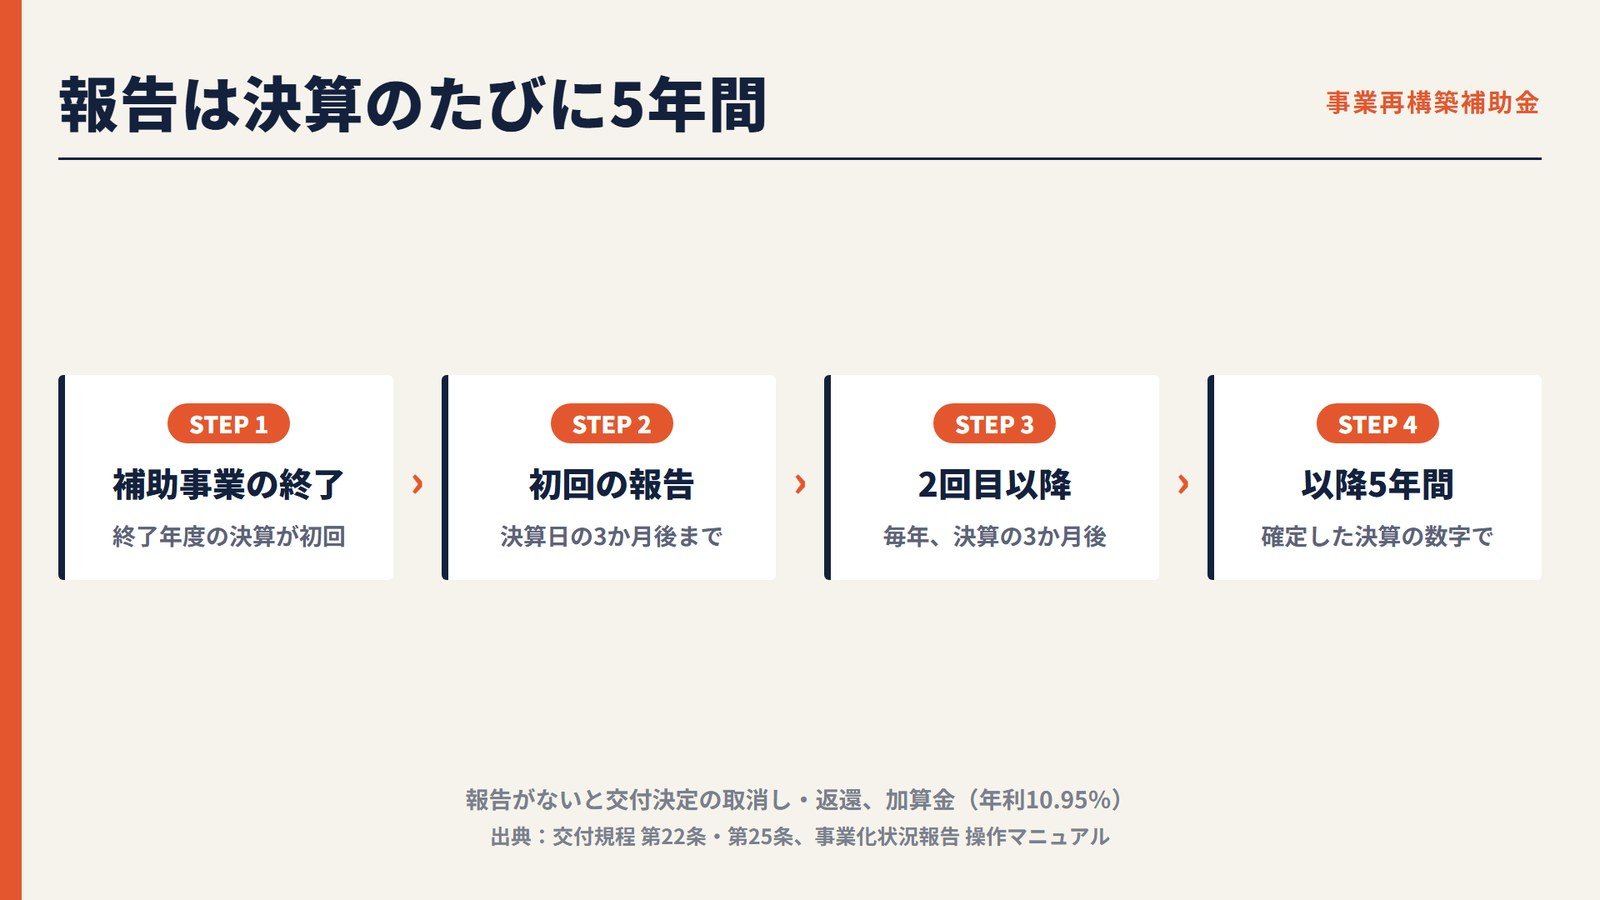
交付規程は、補助事業者は、補助事業の完了の日の属する年度(補助事業終了年度)の終了後を初回として、以降5年間、直近1年間の補助事業に係る事業化並びに付加価値額状況などを報告しなければならない、と定めています(第25条第1項)。操作マニュアルは、初回は原則として補助事業終了年度の決算日の3か月後、2回目以降はその翌年度から毎年の決算日の3か月後までに報告する、と説明しています。マニュアルは、補助事業終了年度の1年後の報告を「2回目」と呼んでいます。
報告に使うのは、報告対象期間内に確定した直近の決算の数字です(手引き)。操作マニュアルは、試算表の数字や確定前の数字は入力しないように、としています。報告のときは、損益計算書・貸借対照表のほか、労働者名簿または法人事業概況説明書、製造原価報告書、販売費及び一般管理費の内訳などを出します。
報告をしないと、交付決定の取消しと補助金の返還が必要になり、年利10.95%の割合で計算した加算金も納めることになります(事業化状況報告のページ・交付規程第22条)。また、手引きは、事務局の確認作業が終わったあとの事業者の都合による修正は認められない、としています。
「補助事業」の数字に入るのは、事業計画書に書いた新しい事業だけ
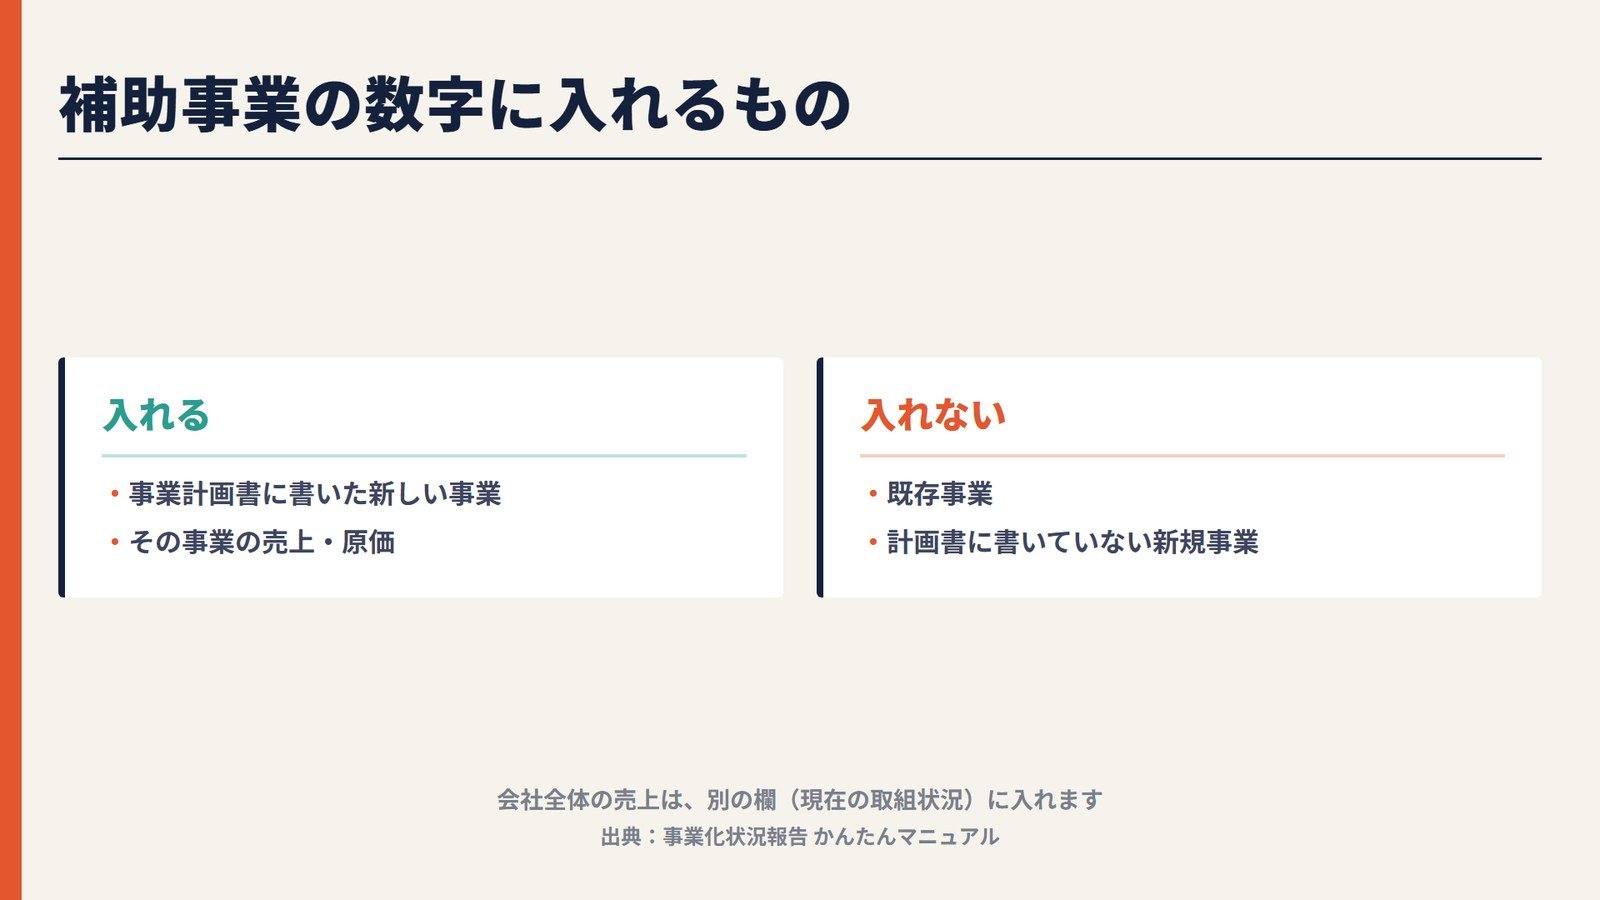
事業化状況報告の入力は、大きく2つに分かれます。1つは「現在の取組状況」で、資本金・従業員数・総売上高・営業利益・人件費などを、会社全体の決算などから転記します。操作マニュアルは、これらの転記元を損益計算書などの同じ項目としており、かんたんマニュアルも、ここには「会社全体の売上を入力」すると図で示しています。
もう1つは「製品等情報」で、こちらは補助事業だけの製品・商品・サービスの名称、販売金額(売上額)、販売数量と、補助事業の原価を入力します。かんたんマニュアルは、この報告でいう補助事業とは、新たに取り組む事業として事業計画書に記載されている事業のことで、既存事業や事業計画に記載のない新規事業の事業化等の状況は含まない、と注意しています。
操作マニュアルは、製品等情報には採択された事業計画に基づいた補助事業についての金額を入力し、決算書等に記載されている数値とは異なる数値で問題ない、としています。そのうえで、金額は提出した損益計算書等をもとに算出するよう求めています。つまり、補助事業の売上は決算書のどこかの行をそのまま写すものではなく、決算の数字の中から補助事業の分を取り出して計算するものです。
前からの取引先にも売るときは、どちらの売上か
新しい事業で作った商品を、新しく始めた販売の経路だけでなく、前からの取引先にも売ることがあります。このとき、どちらの売上に数えるかの決まりは、操作マニュアル・手引き・交付規程・よくあるご質問のどれにも書かれていません。資料から言えるのは、補助事業とは事業計画書に記載されている新しい事業のことで、既存事業は含まない、というところまでです。
そこで当法人では、次の考え方で線を引くことをおすすめしています。
- 事業計画書に書いた「誰に」「何を」「どう売るか」をもう一度読み、その範囲に入る取引を補助事業の売上とする
- 迷いやすい取引(前からの取引先からの注文、計画書に書いた経路以外からの注文など)の扱いを、最初の報告の前に決めて書き残しておく
- 帳簿や販売の記録の上で、補助事業の売上を分けて集計できるようにしておく
- 一度決めた基準は毎年同じにする。年によって基準を変えると、5年間の数字を比べられなくなる
事務局の確認で問題があれば、報告は差し戻されます(操作マニュアル)。差し戻されたときにも、確定検査のときに話した内容と同じ説明ができるように、線を引いた理由を事業計画書の文言と結びつけておきます。確定検査で新しい事業の範囲を聞かれた場合の準備は「補助金の確定検査(現地調査)の当日の準備」で説明しています。
なお、よくあるご質問は、2つの事業を行う事業計画で、片方だけ販売実績がある場合も「事業化有り」を選ぶとしています。また、補助事業の製品が何種類もある場合は、複数の製品を1つにまとめて入力する形です。
原価は「会社全体の原価×割合」などで根拠を書く
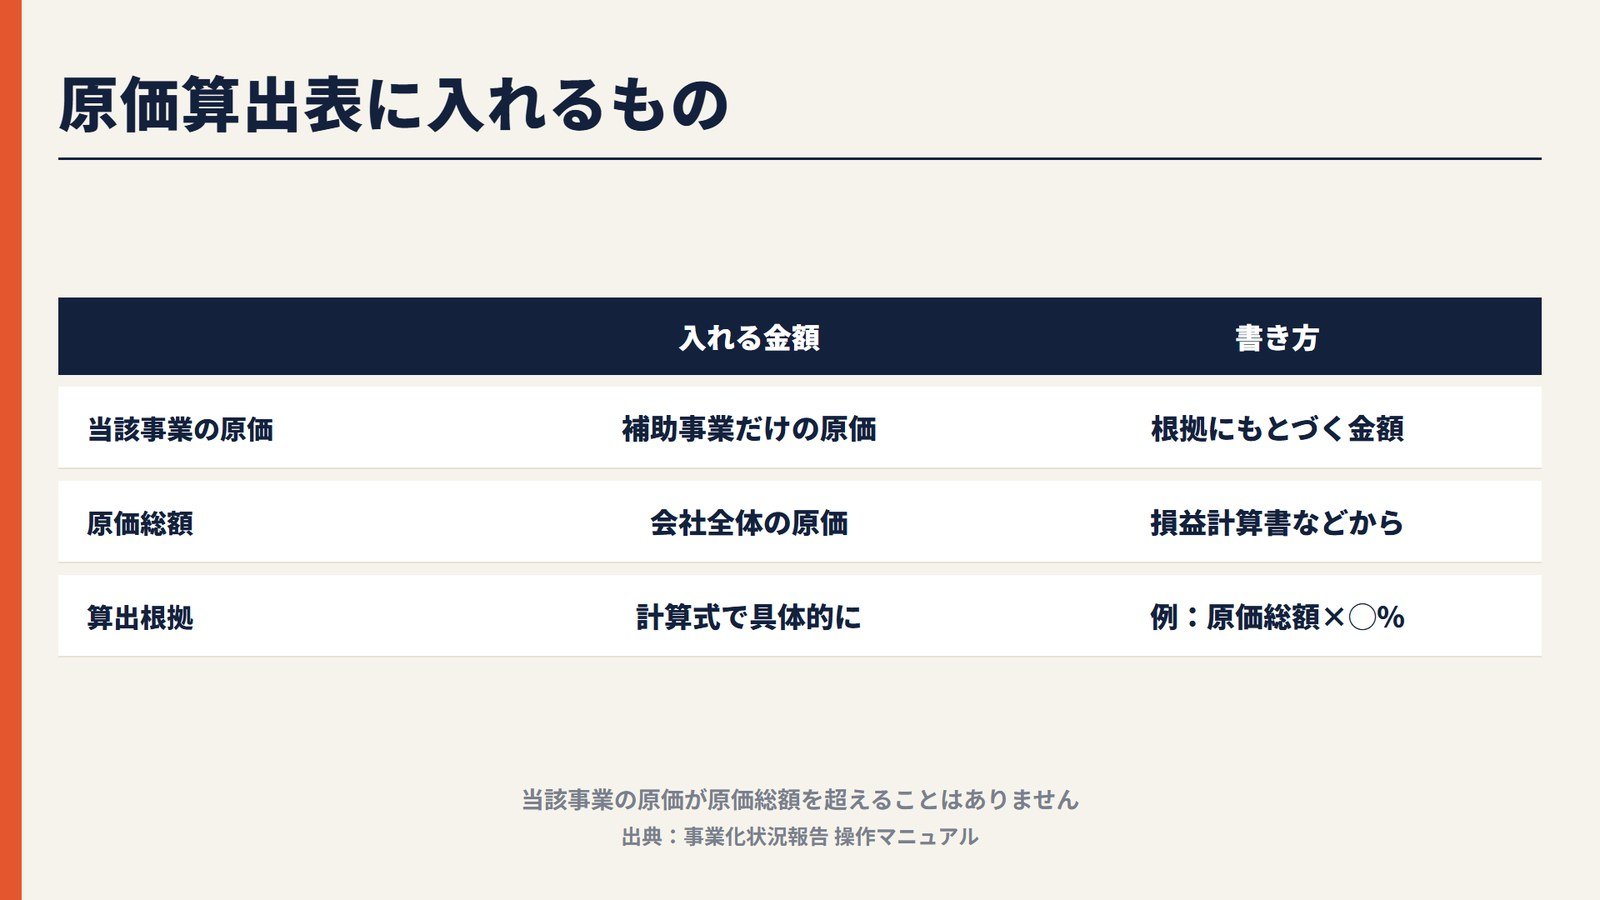
製品等情報の原価算出表では、項目ごとに2つの金額を入れます。「当該事業の原価」には、補助事業の原価(算出根拠にもとづく金額)を、「原価総額」には、補助事業の原価を含む事業全体の原価を、損益計算書や製造原価報告書などにもとづいて入れます。かんたんマニュアルの言い方では、前者が「補助事業単体の原価」、後者が「補助事業を含む会社全体の原価」です。
そのうえで、「当該事業の原価算出根拠」の欄に、新しい事業の原価の算出根拠を計算式などで具体的に書きます。操作マニュアルの注意は次のとおりです。
- 当該事業(新規事業)の原価が、総事業費の原価を超えることはない
- すべての項目に算出根拠を書く
- 数字には必ず単位(円)を書く
- 記入例は「原価総額×◯%」「当該事業売上比率◯%×原価総額」「月額賃金◯◯円×12か月」など。原価が0円の項目は「計上なし」
たとえば、会社全体の売上が1億円で、そのうち補助事業の売上が1,000万円なら、売上比率は10%です。ある原価の項目の原価総額が6,000万円で、この項目を売上比率で割り振ると決めた場合は、「当該事業売上比率10%×原価総額60,000,000円=6,000,000円」のように書きます(数字は説明のための例です)。当法人では、原材料のように補助事業の分を直接数えられる項目は実際の金額で、共通でかかる項目は比率で、と項目ごとに方法を決めておくことをおすすめしています。決めておくと、毎年同じ形で計算できます。
よくあるご質問では、算出根拠は4,000文字以内、原価が無い場合は0円、売上は当期でも原価が過去の年度に出ている場合(仕掛品や前倒しの仕入れなど)は決算書に合わせて入力する、とされています。
売上と原価の分け方は、収益納付の額につながる
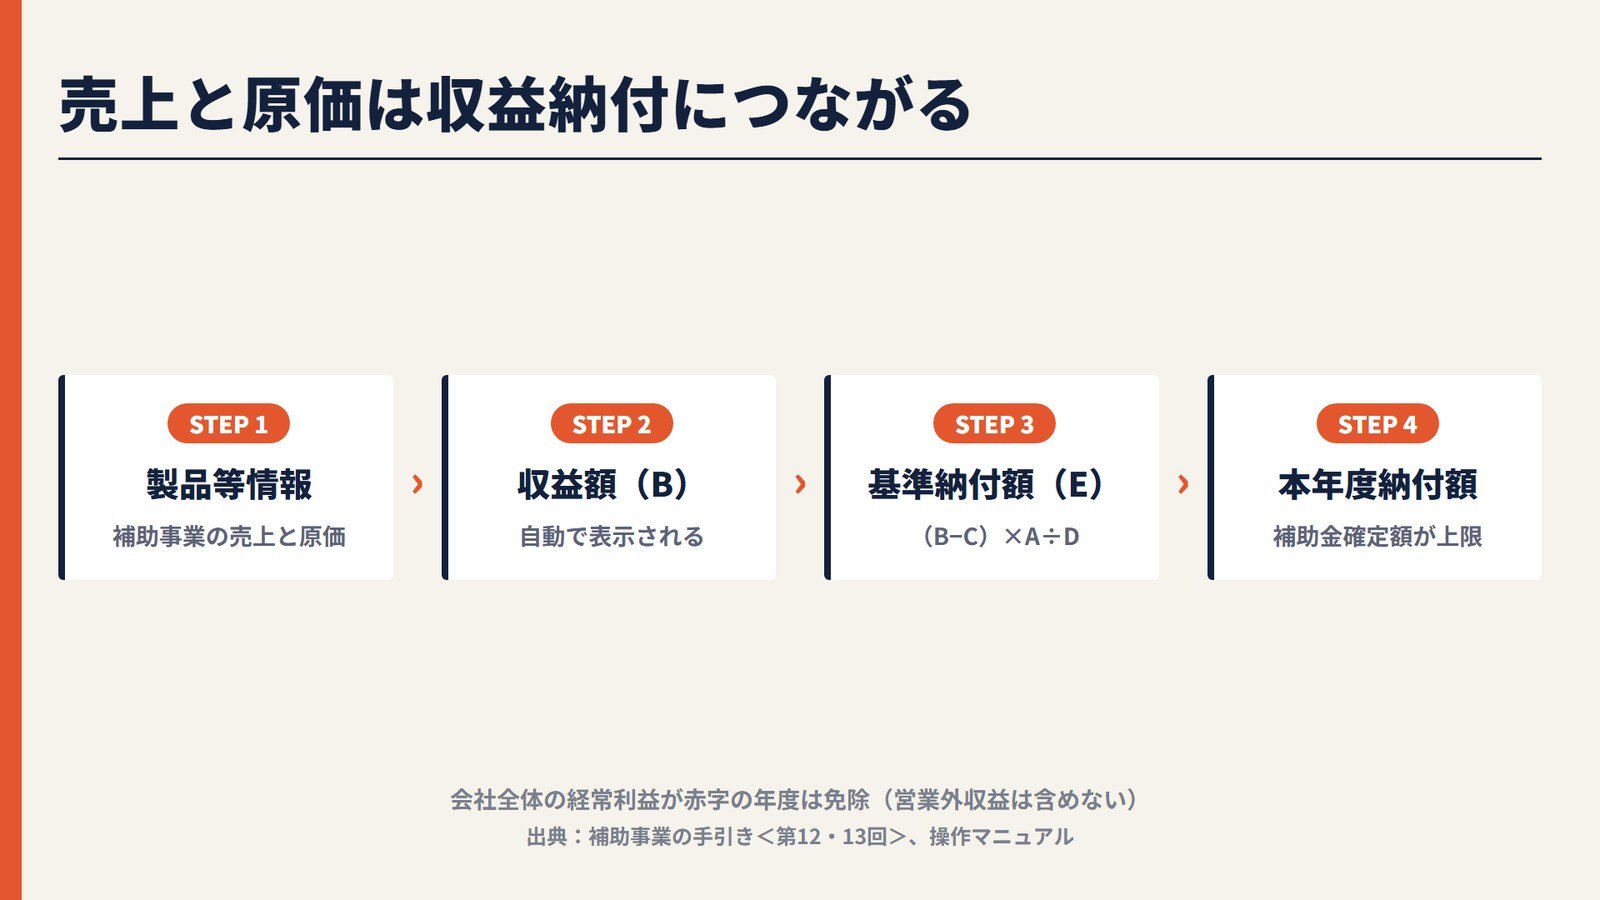
製品等情報に入れた「補助事業に係る本年度収益額」の合計は、「本年度納付額」の画面の「補助事業の事業化に係る本年度収益額(B)」に自動で表示されます(操作マニュアル)。手引きは、この収益額(B)を、補助事業の実施成果の事業化などによる本年度の総収入額から、総収入を得るのに要した額を差し引いた額の合計としています。
収益納付の基準納付額は「(B-控除額)×補助金確定額÷累計支出額」で計算します(手引き。E=(B-C)A/D)。納付の合計は補助金確定額が上限で、報告した年度の会社全体の経常利益が赤字なら、その年度の収益納付は免除されます。この経常利益には営業外収益を含めないので、決算書の数字と違うことがあります。計算のしかたと、実績報告の経費明細表とのつながりは「事業再構築補助金の実績報告|差戻しの対応と経費明細表の税込・税抜」でくわしく説明しています。
この式のとおり、補助事業の売上を大きく数えたり原価を小さく数えたりすると、収益額(B)が大きくなり、納付額も大きく出る方向に働きます。逆に、補助事業の売上を既存事業に入れてしまうと、事業化の実態とずれた報告になります。手引きは、虚偽の数値を報告した場合は交付決定を取り消し、補助金の返還等を求めるとしています。どちらに寄せるかではなく、事業計画書の範囲どおりに分けることが大切です。
操作マニュアルの付録には、売上額などの予想値を入れると、補助事業終了年度の5年後までの収益納付額を試算できる Excel(事業化状況報告シミュレーション)の説明があります。報告システムの登録状況の画面からダウンロードでき、提出は不要です。
決算が締まる前に用意しておくこと
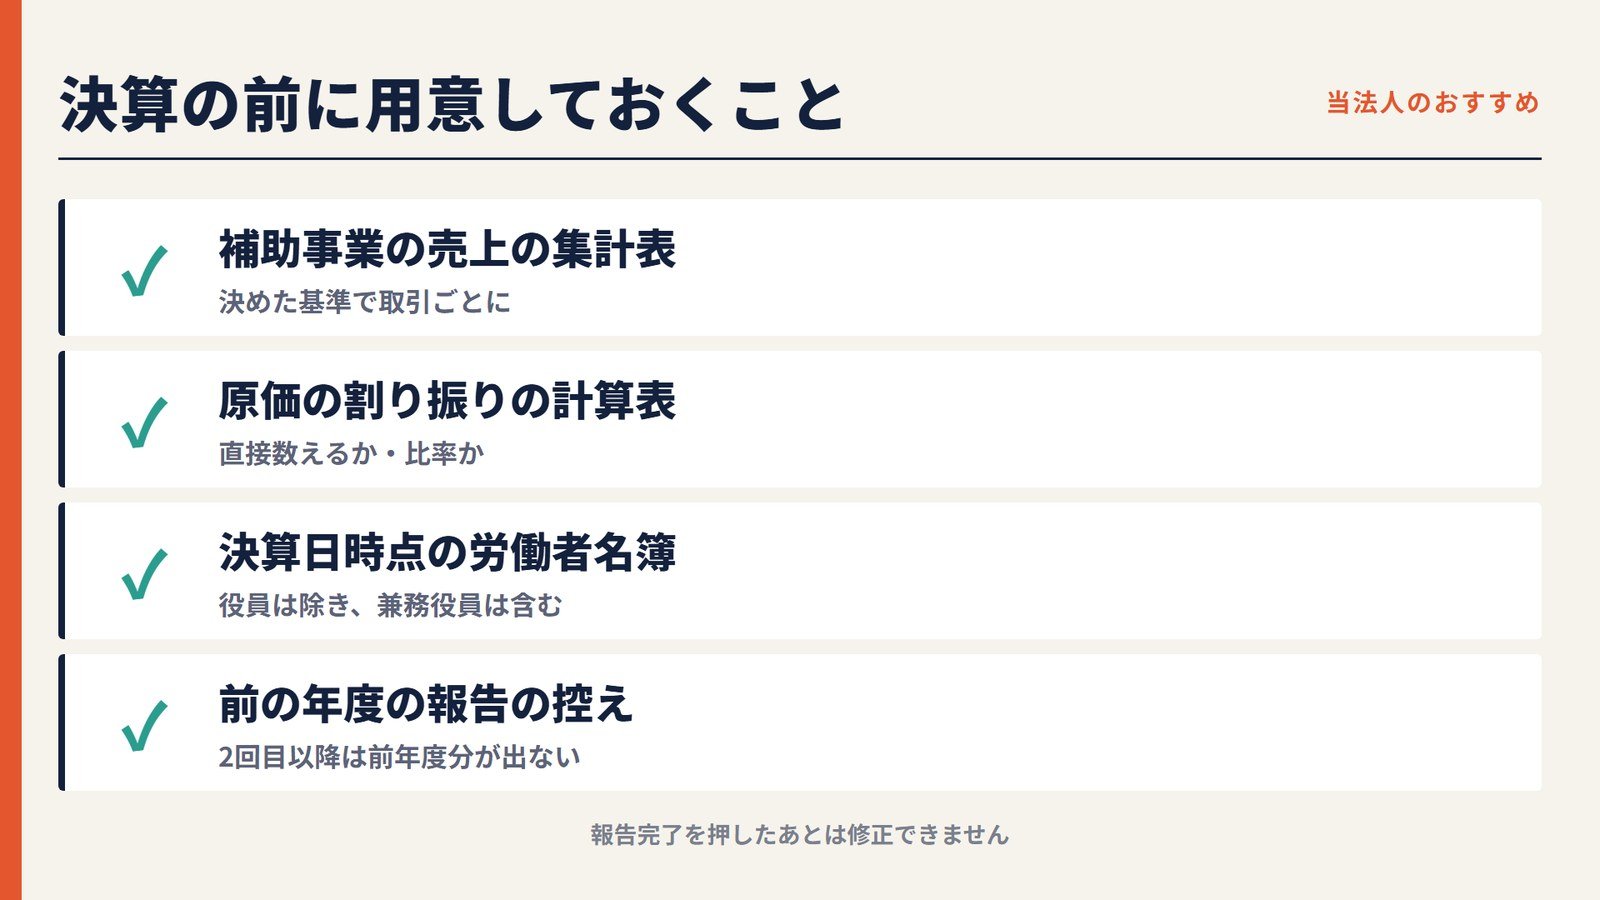
事業化状況報告は、確定した決算の数字で入力するので、準備は決算の前から始められます。当法人では、次の4つを決算が締まる前にそろえておくことをおすすめしています。
- 補助事業の売上を分けて集計した表(決めておいた基準で、取引ごとに分けたもの)
- 原価の項目ごとに、直接数える項目と割合で割り振る項目を決めた計算の表
- 決算日時点の労働者名簿(従業員のフルネームが必要。役員は含めず、兼務役員は含める)
- 前の年度に報告した内容の控え(前年度までの製品等情報の一覧は、2回目以降の入力画面には表示されません)
報告は、最後に「報告完了」を押すと終わります。よくあるご質問によると、報告完了を押したあとは修正できず、修正を希望する場合は事務局に問い合わせることになっています。入力が終わったら、補助事業の売上・原価と、会社全体の売上・原価の数字をもう一度突き合わせてから報告を完了させます。
よくある質問
新しい事業の売上がまだ無い年も、報告は要りますか?
要ります。売上が無くても、報告期間のあいだは毎年報告します。操作マニュアルでは、「事業化無し」、または「事業化有り」の第1・第2段階(試作や宣伝をしている、注文が取れている)を選んだ場合は、「活動状況」と「収益化に向けた今後の見込み」を記入します。設備投資のみの事業は、生産を始めた時点で事業化有りとなります。
新しい事業の商品やサービスが何種類もあるときは、どう入力しますか?
複数の製品を1つにまとめて入力します。よくあるご質問が、複数製品は一つにまとめて入力するよう案内しています。当法人では、どの製品を合わせたかを社内の集計表に残し、毎年同じまとめ方にしておくことをおすすめしています。
会社が赤字の年も、収益納付はありますか?
報告した年度の決算で、会社全体の経常利益が赤字なら、その年度の収益納付は免除されます(交付規程第27条第1項・手引き)。この経常利益には営業外収益を含めないので、決算書では黒字でも、報告の上では赤字になることがあります。
報告を完了したあとで、数字の間違いに気づいたらどうなりますか?
報告完了を押したあとは、自分では直せません。よくあるご質問は、修正を希望する場合は事務局への問い合わせを案内しており、手引きは、確認作業が終わったあとの事業者の都合による修正は認めない、としています。完了を押す前の見直しが大切です。
出典・参考
- 事業再構築補助金 事業化状況報告システム(事業化状況・知的財産権報告)操作マニュアル
- 事業再構築補助金 事業化状況報告「かんたんマニュアル」(Ver.1.0・2026年6月29日)
- 事業再構築補助金 補助事業の手引き<第12・13回>
- 中小企業等事業再構築促進補助金 交付規程
- 事業再構築補助金「事業化状況報告」のページ
- 事業再構築補助金 よくあるご質問(事業化状況報告について)
まとめ
事業再構築補助金の事業化状況報告は、補助事業が終わった年度を初回として、以降5年間、毎年の決算のたびに続きます。入力は、会社全体の決算の数字と、事業計画書に書いた新しい事業だけの売上・原価の2本立てで、既存事業や計画書に無い事業は補助事業の数字に入りません。
前からの取引先にも同じ商品を売るときの線の引き方はマニュアルや手引きに決まりが無いので、事業計画書の範囲にそって基準を決め、毎年同じ基準で分けて記録します。原価は項目ごとに計算式で根拠を書きます。補助事業の売上と原価から出る収益額は収益納付の計算にそのまま使われるので、計画書どおりに分けることが、あとで説明に困らないいちばんの近道です。
ご相談はこちら
ノーサイド行政書士法人は、熊本の補助金申請を支援している行政書士法人です(経済産業省の認定経営革新等支援機関)。事業再構築補助金・新事業進出補助金の実績報告や確定検査の準備から、毎年の事業化状況報告まで、続けてお手伝いしています。
制度の概要と当法人のサポートは「新事業進出・ものづくり商業サービス補助金」のページに、料金は「サービス・料金」のページにまとめています。