

 湯上 裕盛
これから機械や設備を買う予定がある会社は、買う前に「経営力向上計画」の認定を受けておくと、その設備について即時償却か税額控除のどちらかを選べます(中小企業経営強化税制)。補助金で買う設備にも、原則として使えます。この記事では、2つのうちどちらがどれだけ効くのか、証明書・計画・納品をどの順番で進めればよいのかを、中小企業庁の手引きとQ&Aをもとに、試算を交えて説明します。
この記事のポイント
- 即時償却は、設備を取得して使い始めた期に、取得価額の全額を償却できるものです。翌年以降の減価償却がなくなるので、税は「先に軽くなる」ものです
- 税額控除は、設備の取得価額の10%(資本金3,000万円超の法人は7%)を税額から引けます。ただしその期の法人税額の20%が上限で、超えた分は翌期に繰り越せます
- 原則は認定を受けてから設備を取得します。工業会の証明書(A類型)や経済産業局の確認書(B類型)は、設備を取得する前に申請しておく必要があります
- 補助金で買う設備にも使えます。ただし圧縮記帳をすると、補助金を引いた金額で最低価額(機械装置なら160万円以上)を判定します
- 対象は、令和9年3月31日までに取得して事業に使い始めた設備です
経営力向上計画と中小企業経営強化税制とは
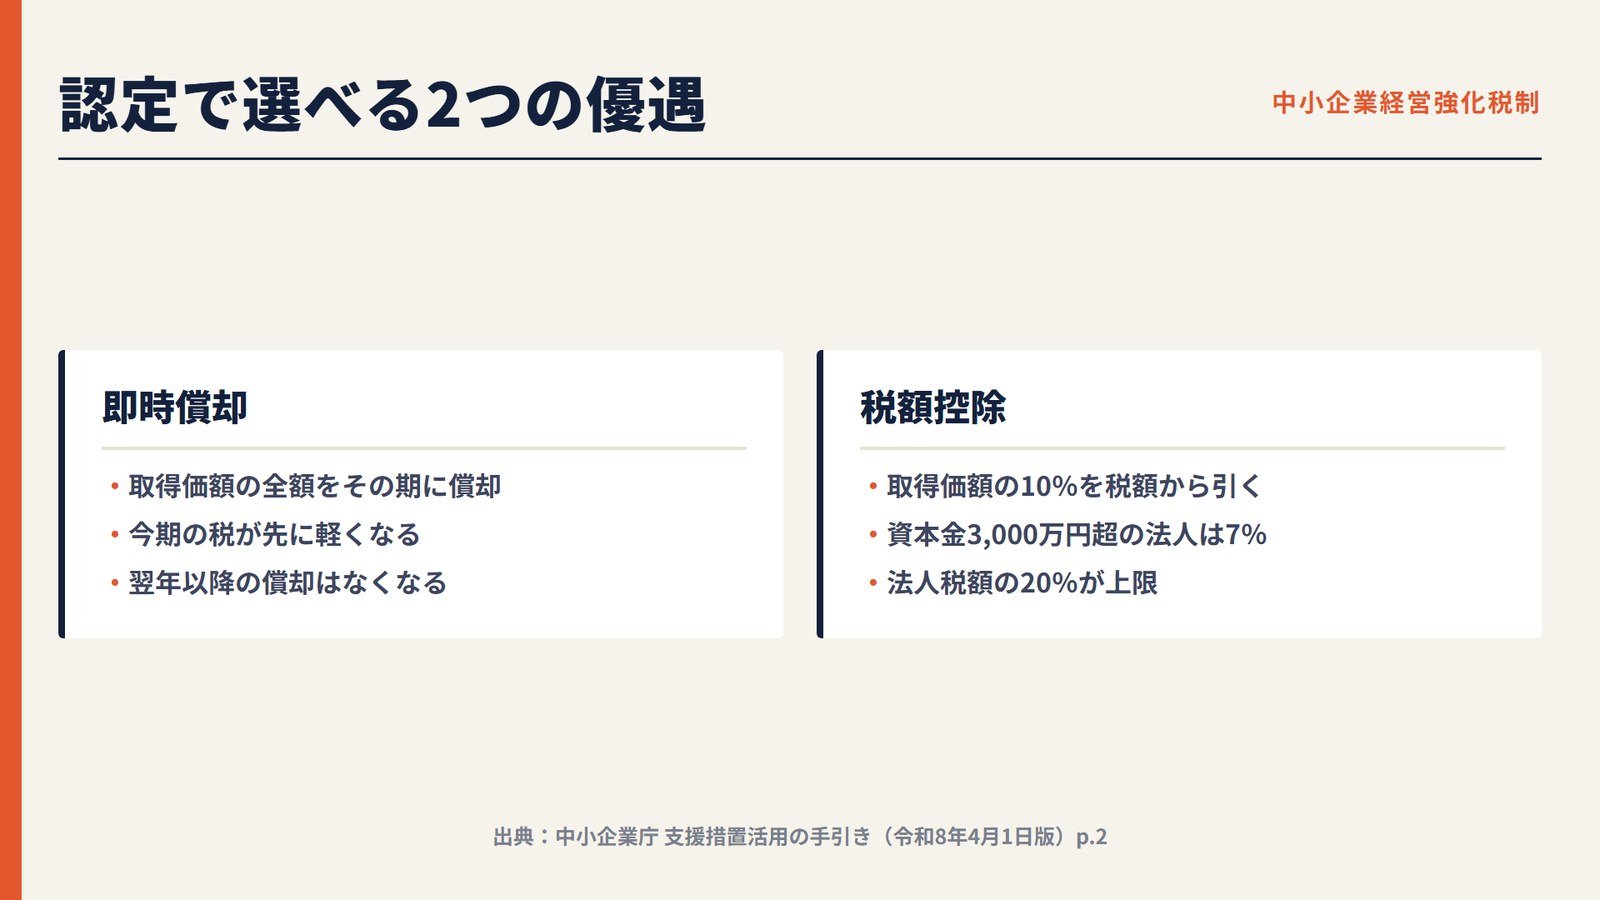
経営力向上計画は、中小企業等経営強化法にもとづいて、人材育成や設備投資などで経営力を上げる計画を、事業を所管する大臣に出して認定を受ける制度です。認定を受けた計画にもとづいて一定の設備を新しく取得し、指定された事業に使うと、法人税(個人事業主は所得税)で次のどちらかを選べます。
| 選べるもの | 中身 |
|---|---|
| 即時償却 | 設備の取得価額の全額を、その期に償却できる |
| 税額控除 | 取得価額の10%(資本金3,000万円超の法人は7%)を、その期の税額から引ける |
税額控除は、中小企業投資促進税制の控除と合わせて、その期の法人税額(個人事業主は所得税額)の20%が上限です。上限を超えた分は、翌事業年度に繰り越せます。即時償却で償却しきらなかった分も、翌事業年度に繰り越せます。
対象になるのは、青色申告をしている中小企業者等です。資本金1億円以下の法人、資本や出資のない法人で従業員1,000人以下の法人、従業員1,000人以下の個人などが当たります。ただし、資本金が1億円以下でも、同じ大規模法人から2分の1以上の出資を受けている法人や、前3事業年度の所得の平均が15億円を超える法人などは対象外です。
どんな設備が対象になるか
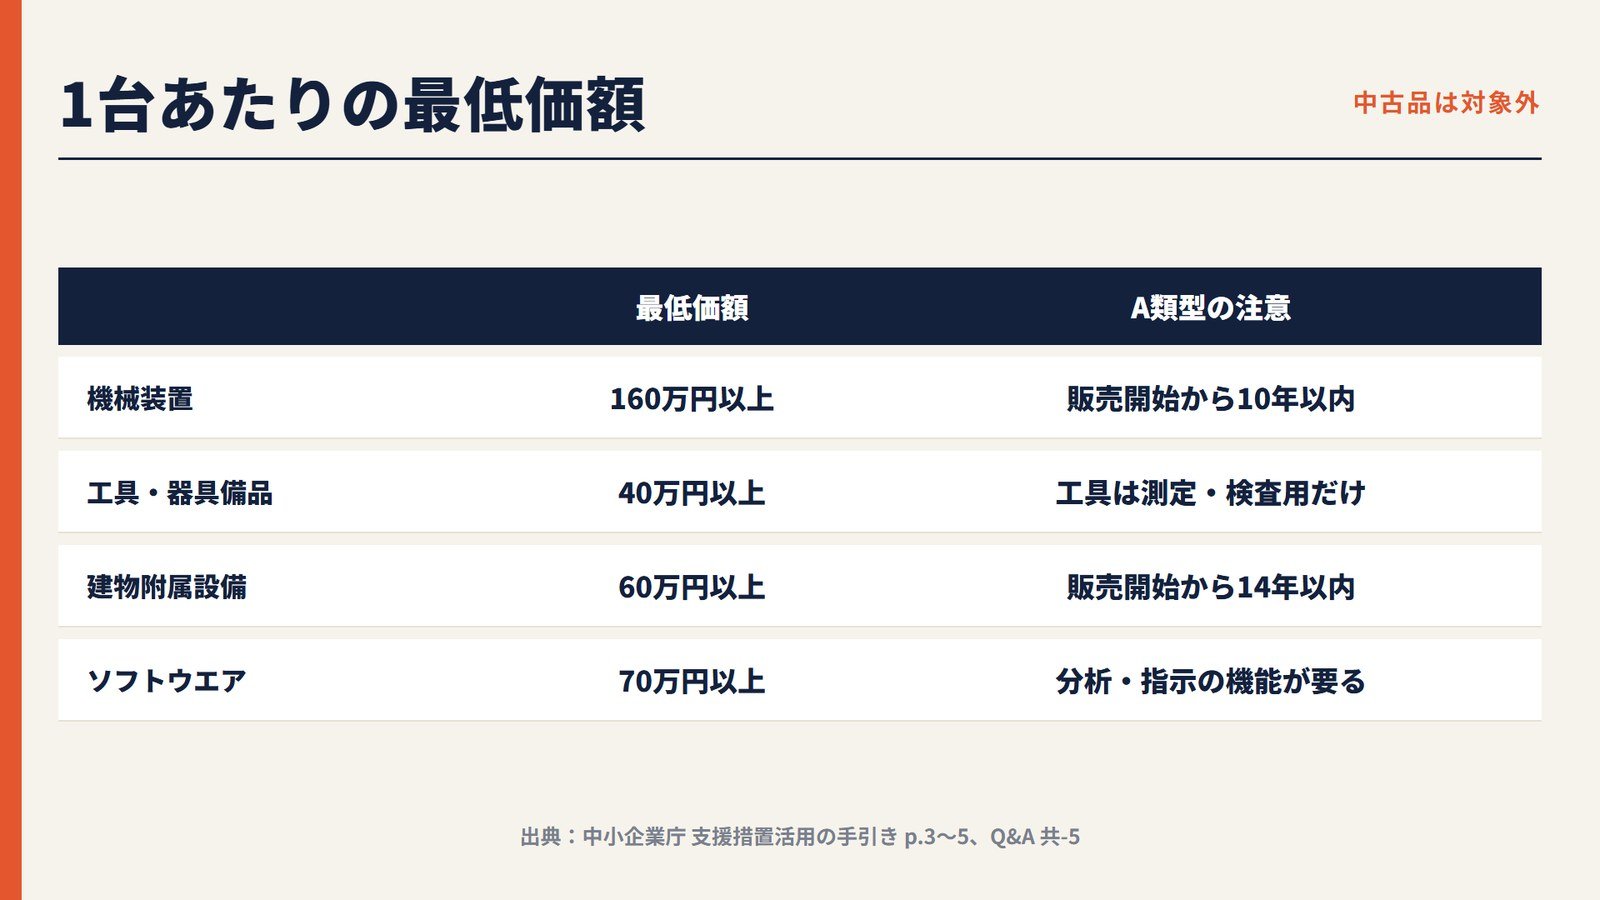
1台あたりの金額(最低価額)が決まっています。中古品は対象になりません。
| 設備の種類 | 最低価額(1台あたり) |
|---|---|
| 機械装置 | 160万円以上 |
| 工具 | 40万円以上 |
| 器具備品 | 40万円以上 |
| 建物附属設備 | 60万円以上 |
| ソフトウエア | 70万円以上 |
そのうえで、使われることが多いのが次の2つの型です。
- A類型(生産性向上設備):一定期間内に販売されたモデル(機械装置なら販売開始から10年以内)で、メーカーの一代前のモデルより生産性が年平均1%以上上がる設備。設備メーカーを通じて工業会の証明書を取ります。A類型の工具は測定工具・検査工具に限られ、ソフトウエアは情報を集めて分析・指示する機能のあるものに限られます
- B類型(収益力強化設備):年平均の投資利益率が7%以上になる投資計画の設備。公認会計士または税理士の事前確認を受けたうえで、経済産業局の確認書を取ります。認定のあとも、投資計画の実施状況の報告が続きます
A類型の証明書は、設備を使う会社が自分で工業会に申請するものではありません。手引きの手順では、設備を使う会社がメーカーに証明書の発行を頼み、メーカーが証明書とチェックシートを書いて工業会等の確認を受け、発行された証明書をメーカーから受け取ります。証明書の申請日も、メーカーが工業会に発行を頼んだ日です。ですから、メーカーが手続きをしてくれなければ、A類型の証明書は取れません。
比べる一代前のモデルがない新製品でも、必ず証明書が出るわけではありません。いくつかのメーカーの機械を組み合わせた設備は最終的に組み立てて納めるメーカーが、輸入した設備は代理店などが申請者になれる場合があります。それでも証明書が取れないときは、投資利益率で判断するB類型か、中小企業経営強化税制が使えない場合の中小企業投資促進税制を検討します。
証明書・計画・認定・取得の順番
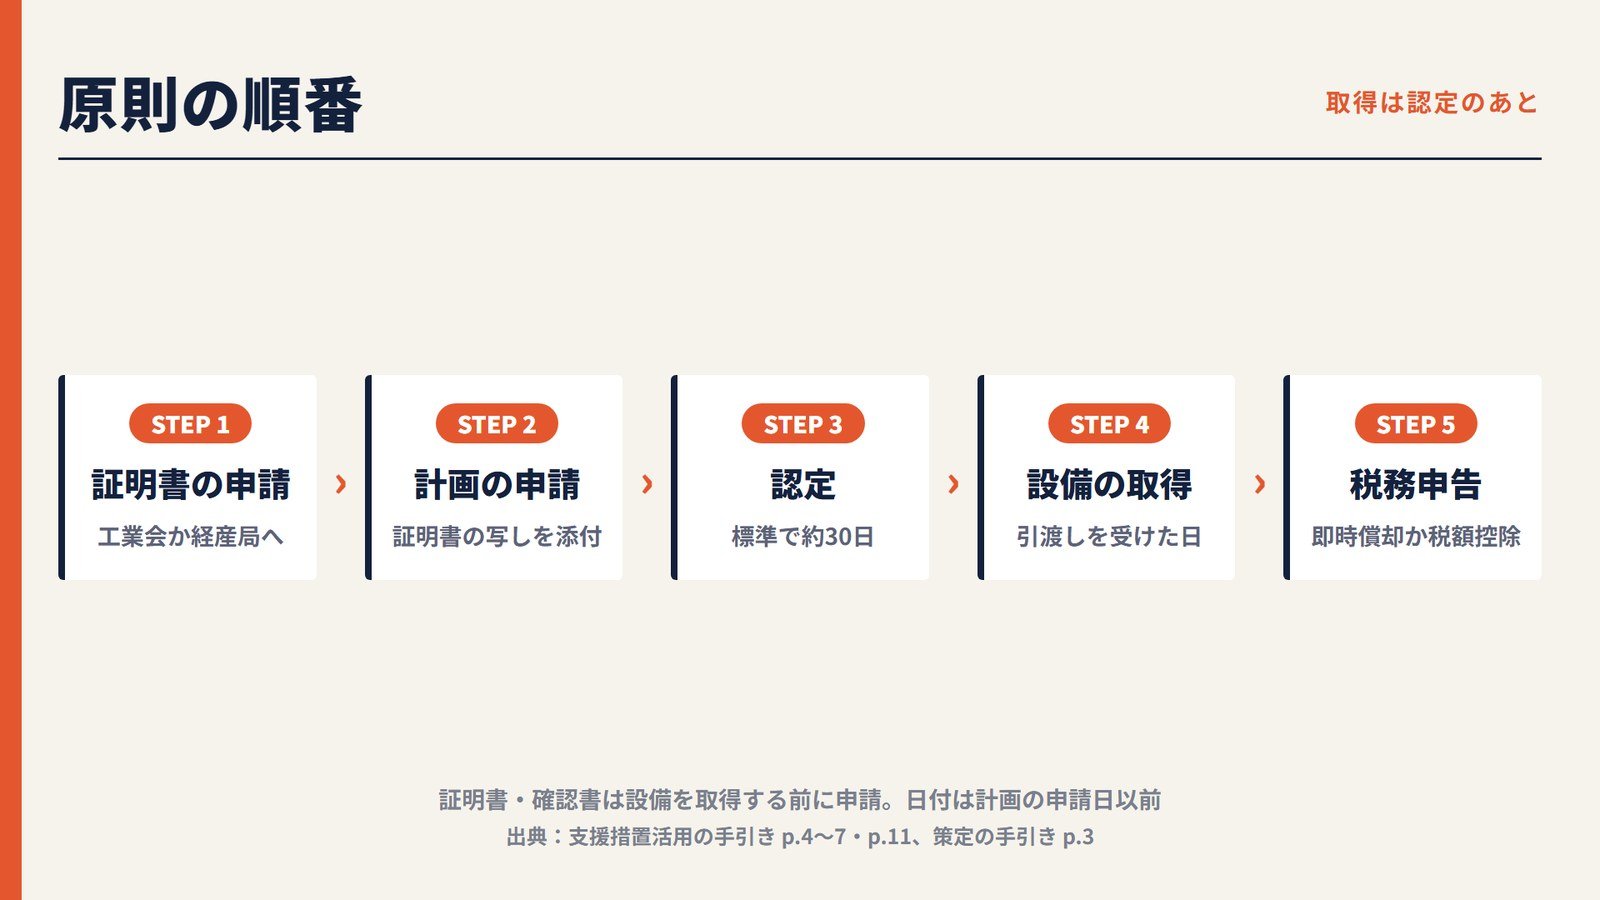
手引きとQ&Aが示している原則の順番は、次のとおりです。
- A類型は工業会の証明書、B類型は経済産業局の確認書を、設備を取得する前に申請する
- 証明書・確認書が出たら、その写しを付けて経営力向上計画を申請する(証明書・確認書の日付は、計画の申請日以前であること)
- 計画の認定を受ける
- 認定を受けてから設備を取得し、事業に使い始める
- 税務申告で、即時償却か税額控除の適用を受ける(認定書・申請書・証明書などの写しを付ける)
設備の取得日は、発注した日ではなく、引渡しを受けた日です。Q&Aは、検収が終わっていない設備は、引渡しが済んでいないので一般的にはまだ取得していない状態と考えられる、としています。
計画の申請から認定までの標準処理期間は約30日です(計画に書いた事業分野が複数の省庁にまたがる場合は約45日)。B類型の確認書は、経済産業局が説明を受けてから概ね1か月以内に発行するとされています。工業会の証明書も、メーカーと工業会のやりとりに時間がかかります。Q&Aも、各種の手続きには一定の時間を要するので早めに、と書いています。納品の日から逆算して準備を始めます。
建設業の場合、経営力向上計画の提出先は国土交通省の地方整備局で、熊本の会社なら九州地方整備局です。
即時償却と税額控除、どちらがどれだけ効くか
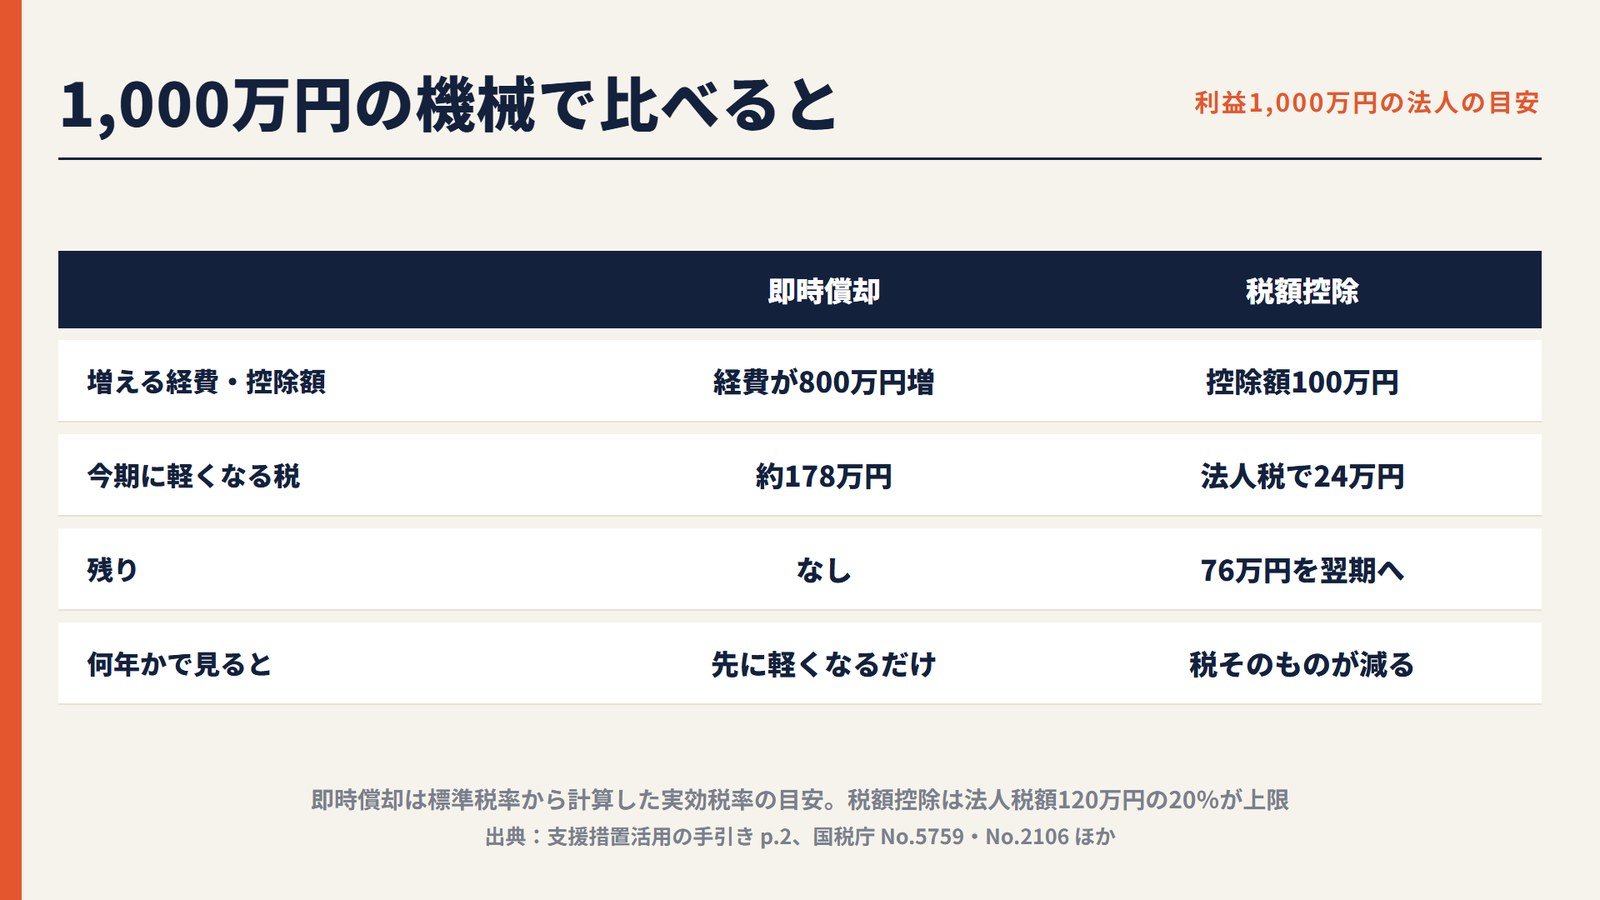
1,000万円の機械(耐用年数10年・定率法の償却率0.200)を期首から使い、設備を入れる前の利益が1,000万円の法人(資本金3,000万円以下)で比べると、目安は次のとおりです。
| 即時償却 | 税額控除 | |
|---|---|---|
| 今期に増える経費/引ける税 | 経費が800万円増える(ふつうの償却200万円との差) | 控除額は100万円 |
| 今期に軽くなる税(目安) | 約178万円(標準税率から計算した実効税率の目安) | 法人税で24万円(法人税額120万円の20%が上限) |
| 残り | なし | 76万円は翌期に繰り越せる |
| 何年かで見ると | 翌年以降の償却がなくなるので、税は先に軽くなるだけ | 控除した分だけ、税そのものが減る |
即時償却は、今期の手元資金に大きく効きます。一方、税額控除は本当に税が減るものですが、その期の法人税額の20%までしか使えません。この例では、100万円の控除を1期で使い切るには、法人税額が500万円(所得でおよそ2,400万円)必要になります。繰り越せるのは1年間なので、翌期の法人税額も今期と同じ120万円なら、2期で48万円までが目安です。
選び方の目安は次のとおりです。
- 控除を使い切れるだけの法人税を納めている会社は、税額控除のほうが何年かで見た得が大きい
- 今期の資金繰りを優先したい会社、今期だけ利益が大きい会社は、即時償却が向いている
- 即時償却か税額控除かは、税務申告で適用を受けるときの選択です。同じ会社でも、設備ごとに使い分けられます
補助金で買う設備にも使える
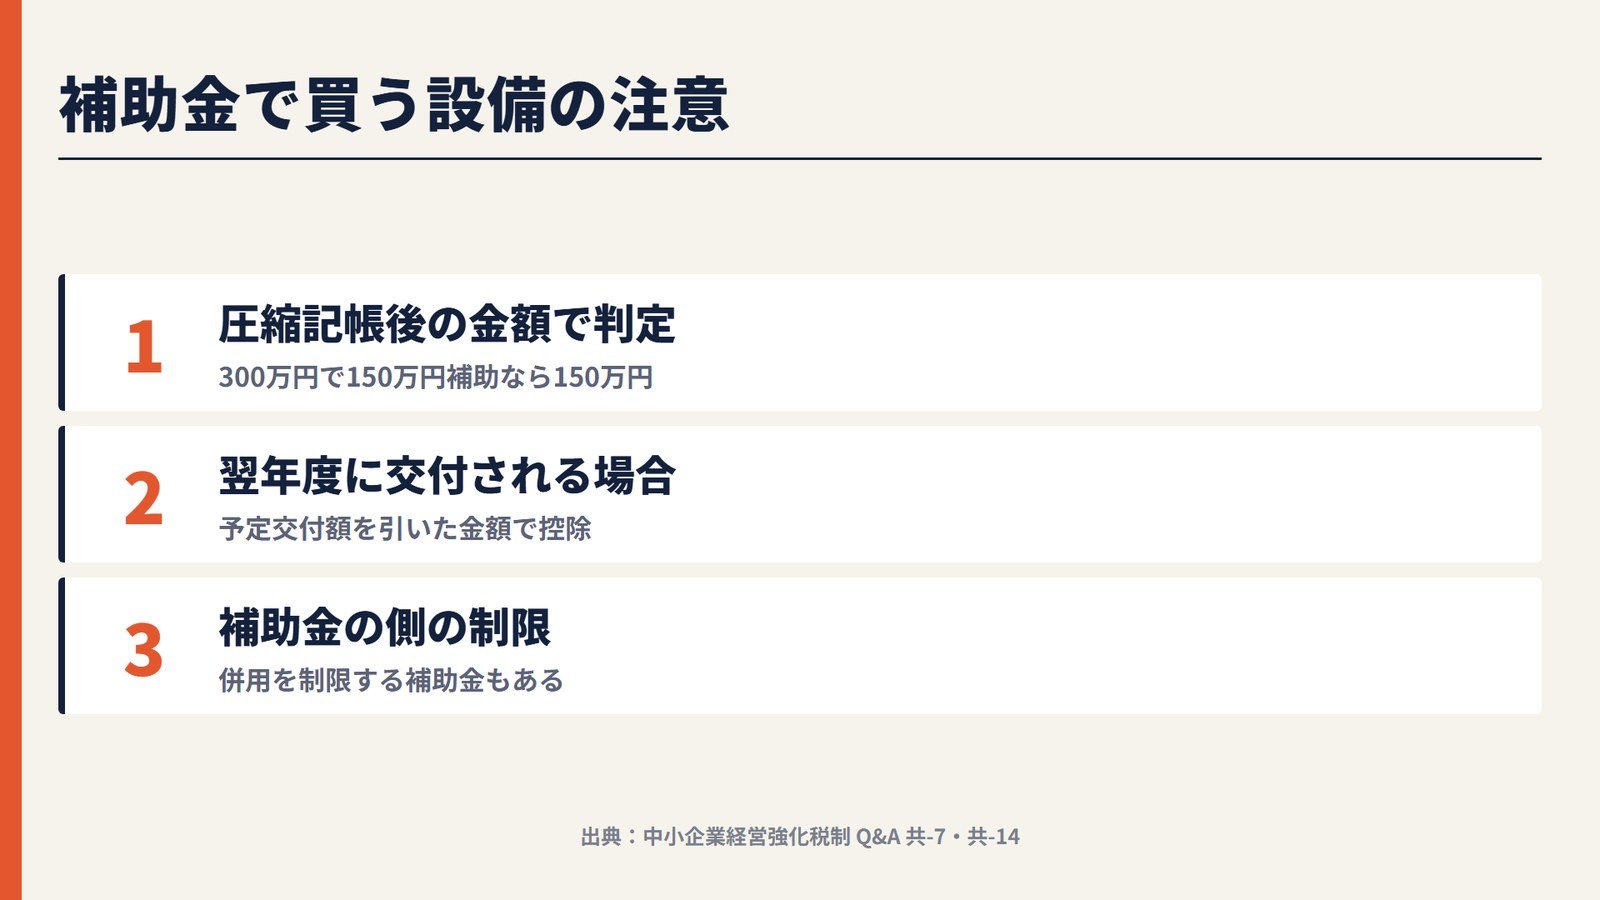
国や地方公共団体の補助金を受けて買う設備にも、この税制は原則として使えます。ただし、次の点に気をつけてください。
- 圧縮記帳をした場合は、補助金を引いた金額が税務上の取得価額になります。最低価額もその金額で判定します。たとえば300万円の機械に150万円の補助金が出て圧縮記帳をすると、150万円になり、機械装置の160万円に届かず対象外になります
- 補助金の交付が翌事業年度になる場合も、税額控除の対象額は予定交付額を差し引いた金額です
- 補助金の側で、税制との併用を制限している場合があります。補助金の公募要領も見ておきます
圧縮記帳をすると、即時償却や税額控除の計算のもとになるのは、補助金を引いた自己負担分です。補助金の採択が決まった時点で計画の準備を始めれば、交付決定から発注、納品までのあいだに、「認定を受けてから取得する」という原則どおりの順番に乗せやすくなります。当法人では、採択が分かった段階で、納品の予定日と決算月をうかがって段取りを組んでいます。
報酬を引いても得になる設備の金額の目安
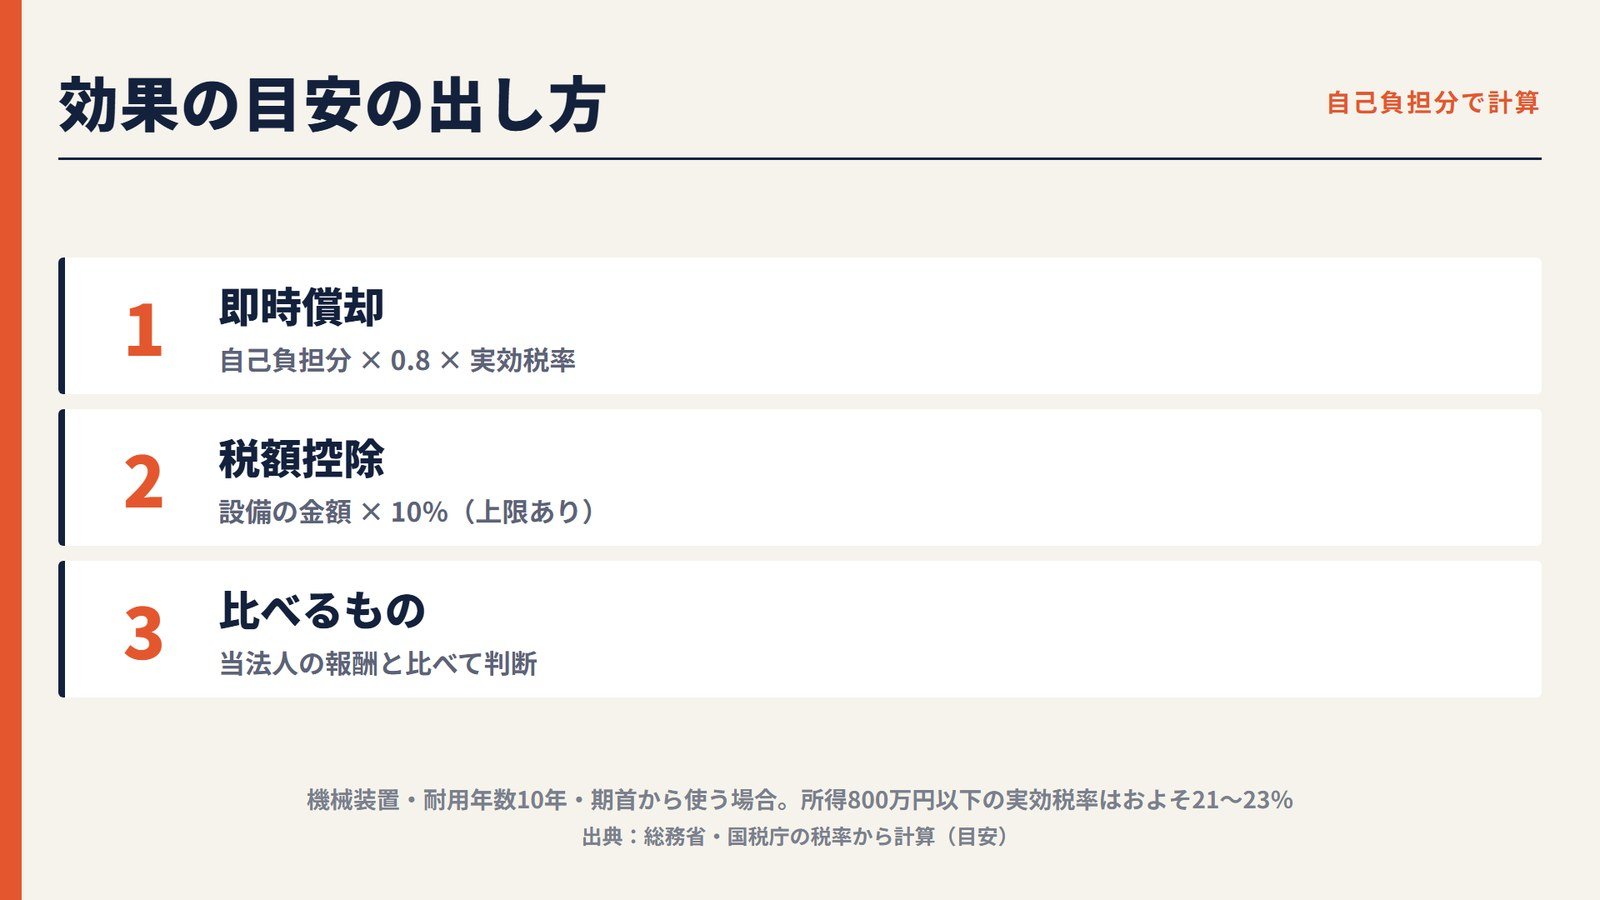
計画づくりを専門家に頼むと報酬がかかります。報酬を引いても得になるかは、設備の金額(補助金を除いた自己負担分)で目安がつきます。
- 即時償却:今期に軽くなる税は、おおむね自己負担分 × 0.8 × 実効税率です(機械装置・耐用年数10年・期首から使い、増える経費を引ききれるだけの所得がある場合)。中小法人の実効税率は、標準税率から計算すると所得800万円以下でおよそ21〜23%なので、自己負担分が300万円なら約51万〜56万円です。1,000万円の場合は、増える経費の800万円が所得400万円・800万円の税率の段をまたぐので、上の例(設備を入れる前の利益1,000万円)で約178万円になります
- 税額控除:設備の金額 × 10%です。ただし法人税額の20%が上限です
よくある質問
設備をもう買ってしまいました。間に合いますか
条件がそろえば間に合います。原則は認定を受けてから取得する順番ですが、取得日から60日以内に計画の申請書が行政庁に届き、その設備を取得して事業に使い始めた事業年度のうちに認定を受ければ、対象になります。60日を過ぎていたり、認定が事業年度をまたいでしまったりすると使えません。取得日は、発注日ではなく引渡しを受けた日です。
ただし、A類型の工業会の証明書と、B類型の経済産業局の確認書は、設備を取得する前に申請しておく必要があります。証明書・確認書の日付も、計画の申請日以前でなければなりません。また、事業承継に伴うD類型と、E類型は、この「取得のあとに申請する」扱いを使えません。
計画の認定まで、どのくらいかかりますか
標準処理期間は約30日です(複数の省庁にまたがる場合は約45日)。経営力向上計画申請プラットフォームで電子申請し、経済産業部局あてだけの申請なら約14日(休日等を除く)とされています。B類型は、経済産業局が説明を受けてから確認書が出るまで概ね1か月以内です。申請書に不備があると、差戻しで時間が延びます。
建設業でも使えますか
使えます。建設業は、この税制の対象になる事業(指定事業)に入っています。建設業の計画は、国土交通省の地方整備局に出します。なお、「建設機械」でも、人や物の運搬に使うなど使い方によっては「車両及び運搬具」に当たり、その場合はこの税制が使えないとQ&Aに書かれています。
税理士さんに頼まなくても大丈夫ですか
計画そのものは国に出す申請書類なので、作成と提出は当法人がお手伝いできます。即時償却か税額控除かの選択や、税務申告での手続きは、顧問の税理士さんにお願いします。B類型の事前確認は、公認会計士または税理士が行います。
出典・参考
- 中小企業庁「経営力向上支援」
- 中小企業等経営強化法に基づく支援措置活用の手引き(令和8年度税制改正対応版・令和8年4月1日版/2026年5月25日更新)
- 中小企業経営強化税制 Q&A集(2026年5月25日更新)
- 経営力向上計画策定の手引き(2025年9月1日更新)
- 経営力向上計画 事業分野と提出先(2026年9月3日更新)
- 国税庁 No.5759 法人税の税率
- 国税庁 地方法人税の税率の改正のお知らせ
- 総務省 法人住民税
- 総務省 法人事業税
- 総務省 地方法人課税の偏在是正(特別法人事業税)
- 国税庁 No.2106 定額法と定率法による減価償却
まとめ
設備を買う予定があるなら、取得する前に経営力向上計画の認定を受けておくだけで、即時償却か税額控除を選べるようになります。今期の資金に効くのは即時償却、何年かで見た得が大きいのは税額控除です。
順番は、工業会の証明書(A類型)か経済産業局の確認書(B類型)の申請、計画の申請と認定、設備の取得です。証明書・確認書の申請は、設備を取得する前に済ませておく必要があります。補助金で買う設備にも使えますが、圧縮記帳をすると最低価額の判定が変わるので、補助金の採択が決まった時点で準備を始めるのが確実です。
ご相談はこちら
ノーサイド行政書士法人は、熊本の補助金申請を支援している行政書士法人です(経済産業省の認定経営革新等支援機関)。経営力向上計画の作成と申請は、オンラインで全国からご依頼いただけます。
経営力向上計画の料金は「サービス・料金」のページにまとめています。