

 湯上 裕盛
令和8年熊本地震の影響を受けた熊本県内の事業者さんに向けて、熊本県が創設した「令和8年熊本地震に伴う中小企業者向け新資金」についてお話しします。これは補助金ではなく、資金繰りを支えるための融資(借りるお金)の制度です。新しい資金は3つあり、申込みは2026年8月24日から始まっています。
この記事では、3つの資金の違い、使うための条件、どれを選べばよいかの考え方、そして「いま借りている融資を借り換える」という使い方までを、動画の内容に沿って整理しました。数字はすべて熊本県のページの原文に合わせています。
この記事のポイント
- 熊本県の新しい資金は「金融円滑化特別資金(令和8年熊本地震枠)」「金融円滑化特別資金(セーフティネット保証対応枠(令和8年熊本地震分))」「小規模事業者おうえん資金(令和8年熊本地震分)」の3つ
- 使うための入り口は、罹災証明書・被災証明書があるか、地震の影響で売上高等が減っている(減る見込み)か
- 3つとも保証料率は年0.00%(県補助後)。限度額と融資利率、融資期間が違う
- いま融資を受けている方は、この資金で借り換えるという考え方もある
- 相談は、まずメインの金融機関と顧問税理士さんへ
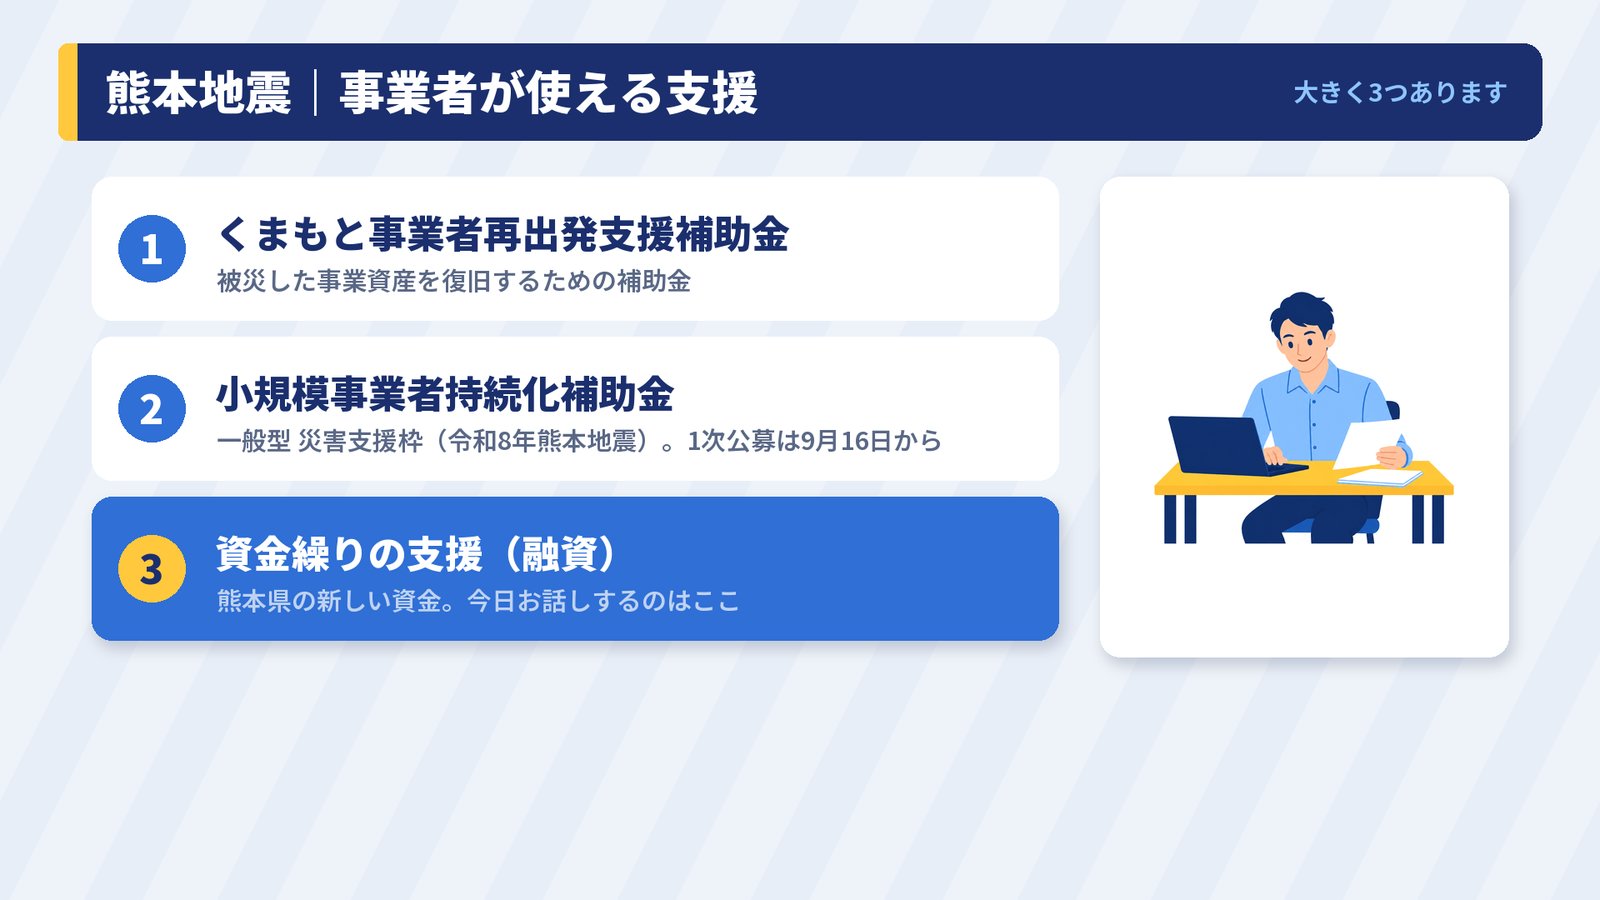
熊本地震の影響を受けた事業者が使える支援は大きく3つ
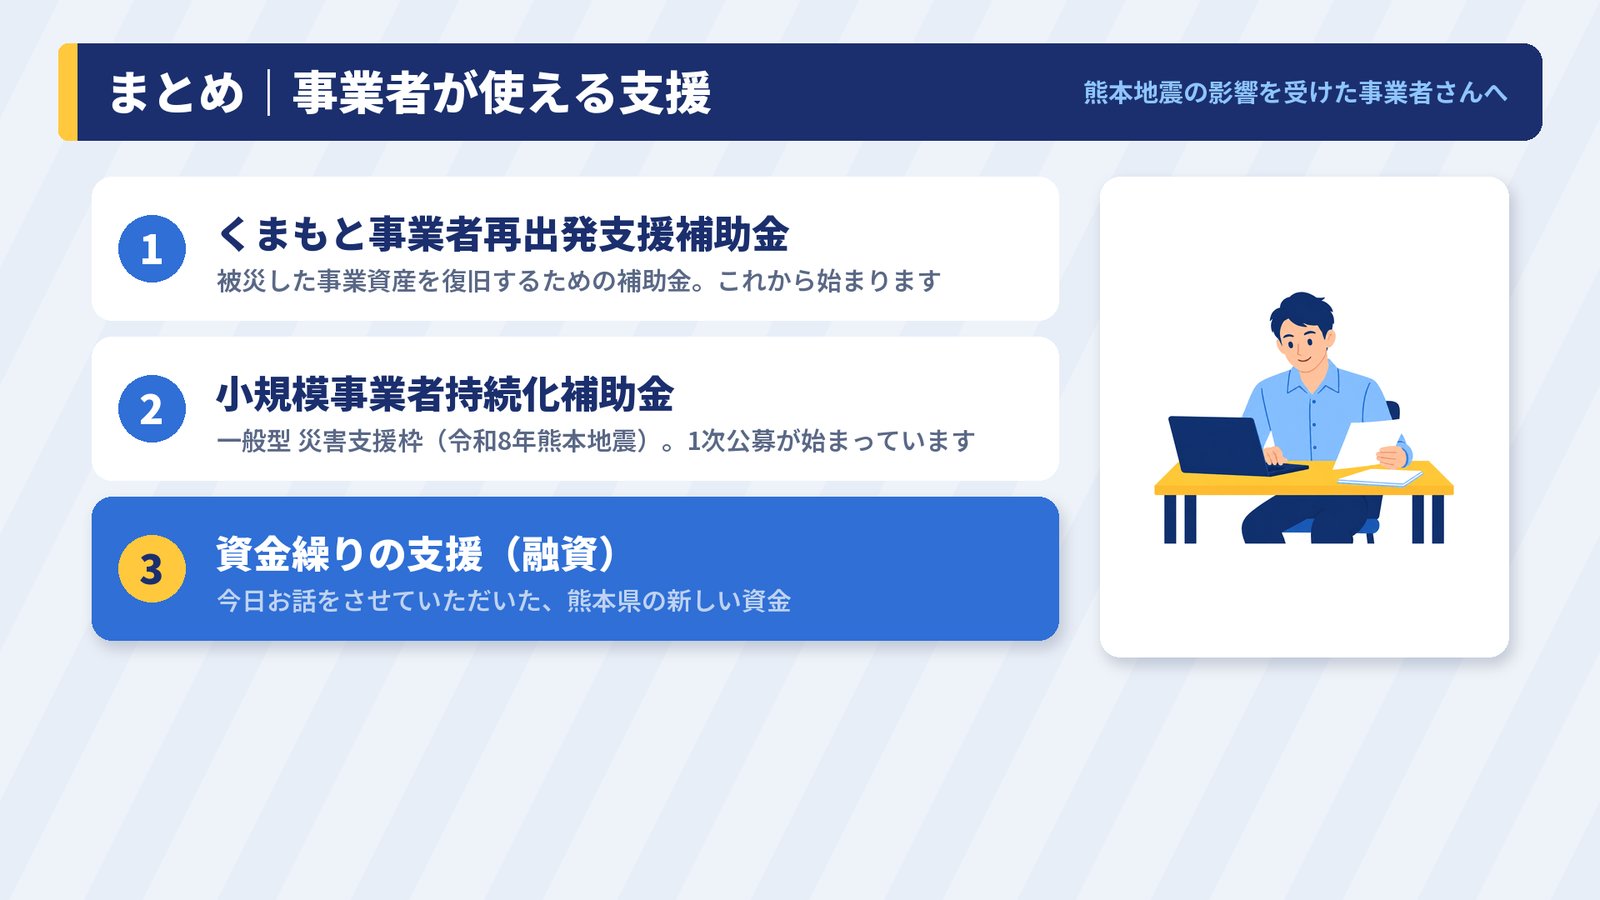
いま、令和8年熊本地震の影響を受けた事業者さんが使える支援は、大きく3つあります。1つ目は被災した事業資産を復旧するための「くまもと事業者再出発支援補助金」、2つ目は小規模事業者向けの「小規模事業者持続化補助金」の災害支援枠です。
そして3つ目が、今回お話しする資金繰りの支援、つまり融資です。1つ目と2つ目は返さなくてよい補助金ですが、3つ目は金融機関から借りて返していくお金です。ここを取り違えないようにしてください。くまもと事業者再出発支援補助金については、別の記事で詳しく解説しています。
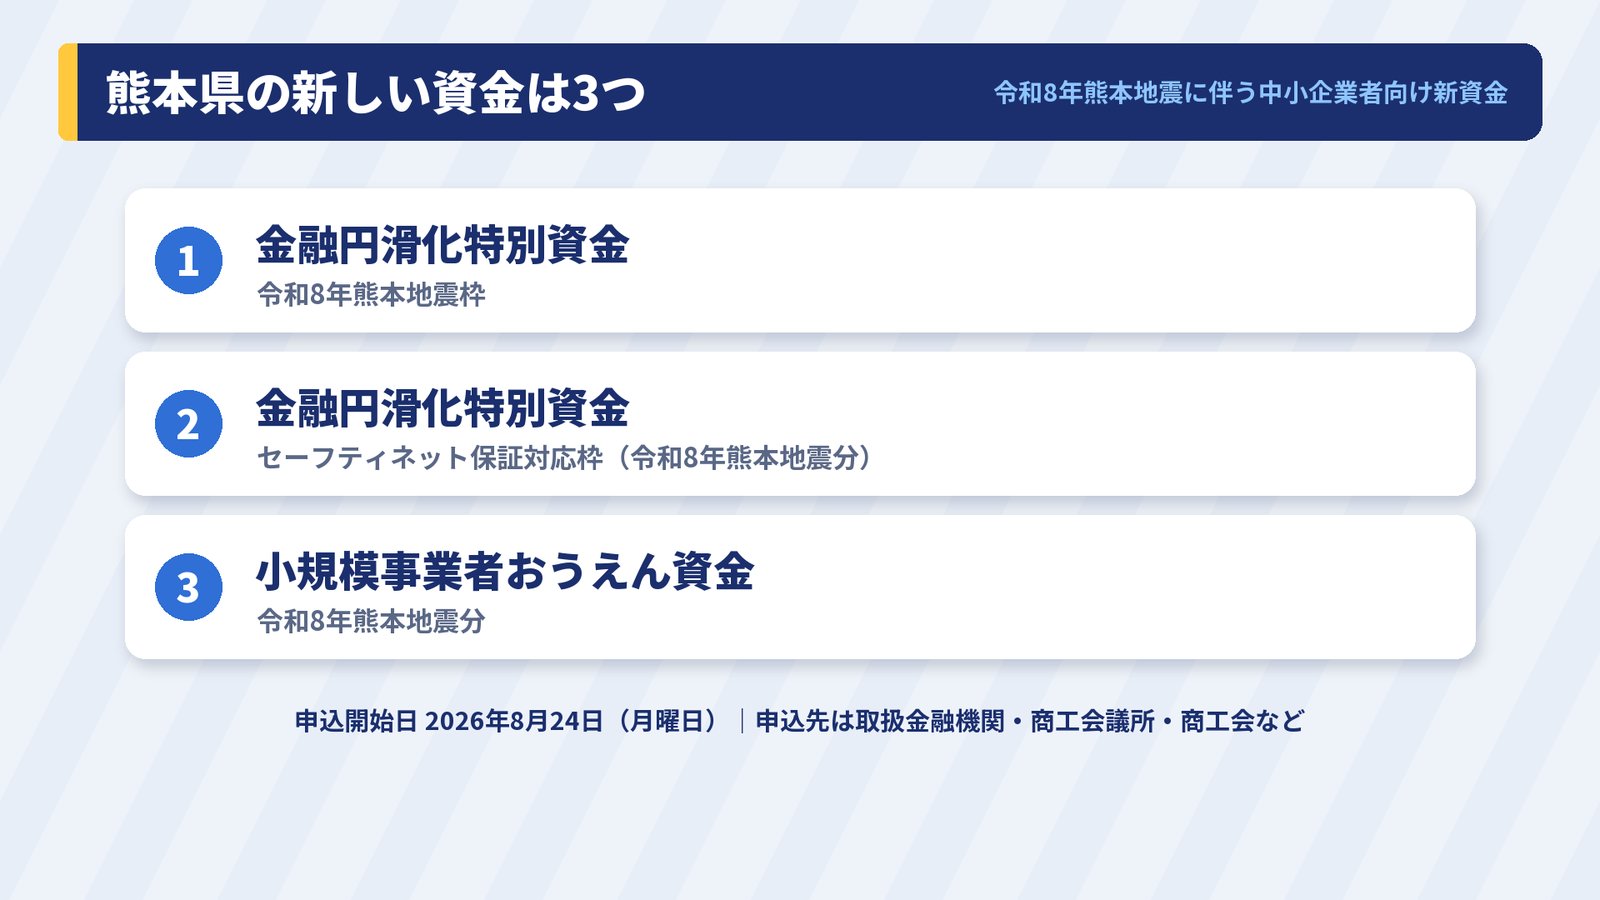
熊本県が創設した新しい資金は3つ
熊本県は、令和8年熊本地震の影響を受ける県内の中小企業者に対し、迅速に資金繰り支援を行うため、新たな資金を創設しました。申込開始日は2026年(令和8年)8月24日です。
- 金融円滑化特別資金(令和8年熊本地震枠)
- 金融円滑化特別資金(セーフティネット保証対応枠(令和8年熊本地震分))
- 小規模事業者おうえん資金(令和8年熊本地震分)
どれに申し込むかは、実際には金融機関が一緒に考えてくれるはずです。そのうえで、事業者さんご自身にも考え方を頭に入れておいていただきたいので、順番に見ていきます。
使うための条件は2つ(どちらかに当てはまれば対象)
この資金を使うための入り口は、大きく2つです。1つは、市町村長が発行する罹災証明書または被災証明書を持っていることです。熊本地震の影響を受けて罹災証明書・被災証明書が取れている方は、この融資制度の対象になります。
もう1つは、熊本地震の影響で売上が下がっている、または下がる見込みであることです。熊本県のページでは、申込日から1年以内の連続する3か月間の平均売上高等が、前年同期の平均売上高等に比べて減少している者、または減少する見込みの者とされています。ここでいう平均売上高等は、平均売上高、平均売上総利益率、平均営業利益率のことです。
ただし、資金によって入り口が少し違います。
| 資金 | 対象になる方 |
|---|---|
| 金融円滑化特別資金(令和8年熊本地震枠) | 次の(1)又は(2)に該当する者。(1)罹災証明書又は被災証明書を有している者。(2)申込日から1年以内の連続する3か月間の平均売上高等が前年同期に比して減少している者、または減少する見込みの者 |
| 金融円滑化特別資金(セーフティネット保証対応枠(令和8年熊本地震分)) | 中小企業信用保険法第2条第5項第4号(突発的災害)の規定に基づく「特定中小企業者」として、市町村長の認定を受けた者 |
| 小規模事業者おうえん資金(令和8年熊本地震分) | 既存の保証協会の保証付き融資残高と本資金との合計が2,000万円以下となる、従業員20人(商業・サービス業5人(宿泊業・娯楽業を除く))以下の小規模企業者で、上の(1)又は(2)のいずれかに該当する者 |
売上の減少で使う場合、セーフティネット保証対応枠は市町村長の認定(セーフティネット認定書)が必要です。令和8年熊本地震枠と小規模事業者おうえん資金は、県の実施要領で「平均売上高等減少理由書」を出す形になっています。どちらにしても、罹災証明書・被災証明書か、売上減少の確認か、このどちらかが重要なポイントです。
3つの資金の違い(限度額・融資期間・融資利率・保証料率)
3つの資金の中身を、熊本県のページの原文どおりに並べると次のとおりです。
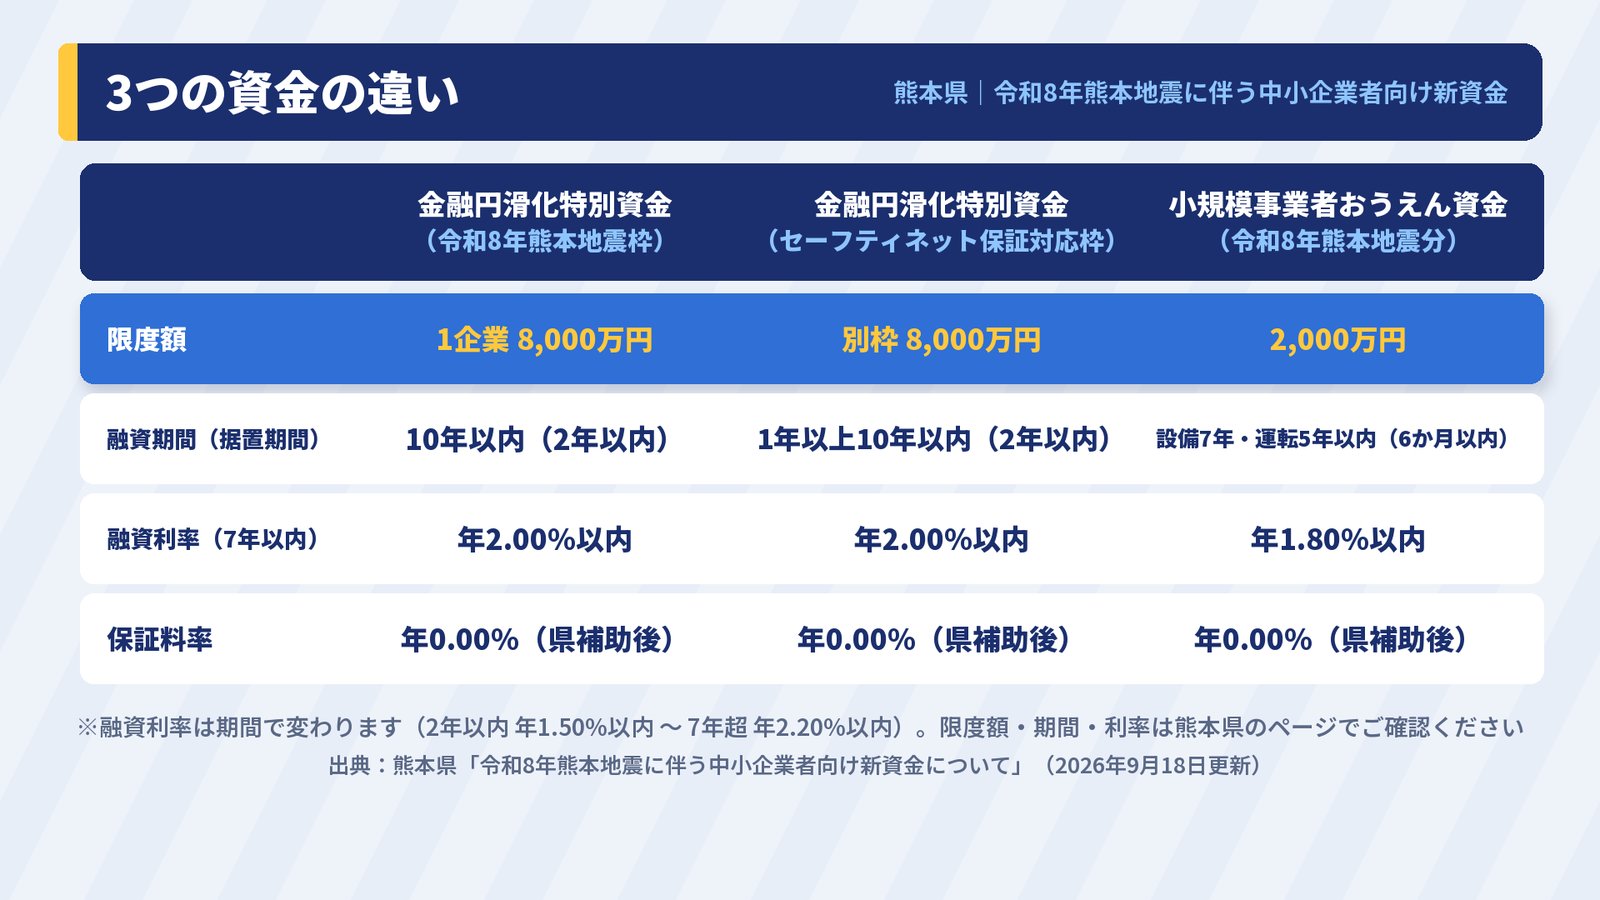
| 金融円滑化特別資金(令和8年熊本地震枠) | 金融円滑化特別資金(セーフティネット保証対応枠(令和8年熊本地震分)) | 小規模事業者おうえん資金(令和8年熊本地震分) | |
|---|---|---|---|
| 限度額 | 1企業 8,000万円、1組合 1億円 | 別枠8,000万円 | 2,000万円 |
| 融資期間(据置期間) | 10年以内(2年以内) | 1年以上10年以内(2年以内) | 設備 1年以上7年以内(6か月以内)、運転 1年以上5年以内(6か月以内) |
| 保証料率 | 年0.00%(県補助後) | 年0.00%(県補助後) | 年0.00%(県補助後) |
| 申込先 | 取扱金融機関、商工会議所、商工会、中小企業団体中央会 | 取扱金融機関、商工会議所、商工会、中小企業団体中央会 | 取扱金融機関、商工会議所、商工会、熊本県信用組合、産業支援財団 |
融資利率はすべて固定で、融資期間によって変わります。
| 融資期間 | 令和8年熊本地震枠 | セーフティネット保証対応枠 | 小規模事業者おうえん資金 |
|---|---|---|---|
| 2年以内 | 年1.50%以内 | 年1.50%以内 | - |
| 3年以内 | 年1.70%以内 | 年1.70%以内 | 年1.50%以内 |
| 5年以内 | 年1.85%以内 | 年1.85%以内 | 年1.65%以内 |
| 7年以内 | 年2.00%以内 | 年2.00%以内 | 年1.80%以内 |
| 7年超 | 年2.20%以内 | 年2.20%以内 | - |
小規模事業者おうえん資金の利率の区分は、3年以内・5年以内・7年以内の3つです。また、小規模事業者おうえん資金を取扱金融機関に申し込めるのは、令和8年熊本地震に係るセーフティネット保証4号の指定期間に限られます。
どれを選べばいい?限度額と利率で考える
ぱっと見ると、金融円滑化特別資金の2つ(令和8年熊本地震枠とセーフティネット保証対応枠)は、融資利率も据置期間も同じような内容です。そのうえで、小規模事業者に当てはまるのであれば、小規模事業者おうえん資金が有力な選択肢になると考えています。
理由は利率です。たとえば融資期間が7年以内の場合、金融円滑化特別資金は年2.00%以内、小規模事業者おうえん資金は年1.80%以内で、少し低くなります。その代わり、限度額は2,000万円で、金融円滑化特別資金の8,000万円と比べると低くなります。
必要な金額が大きい、据置期間を長く取りたいという場合は金融円滑化特別資金、小規模事業者で2,000万円の範囲に収まるなら小規模事業者おうえん資金、という比べ方になります。小規模事業者おうえん資金は、既存の保証付き融資残高との合計が2,000万円以下という条件もあるので、いまの借入れの状況とあわせて見てください。
いま借りている融資があるなら、借り換えも考える
この記事でいちばんお伝えしたいのがここです。コロナの時もそうでしたが、いま融資を受けている方は、可能であればこの資金を使って借り換えることをおすすめします。
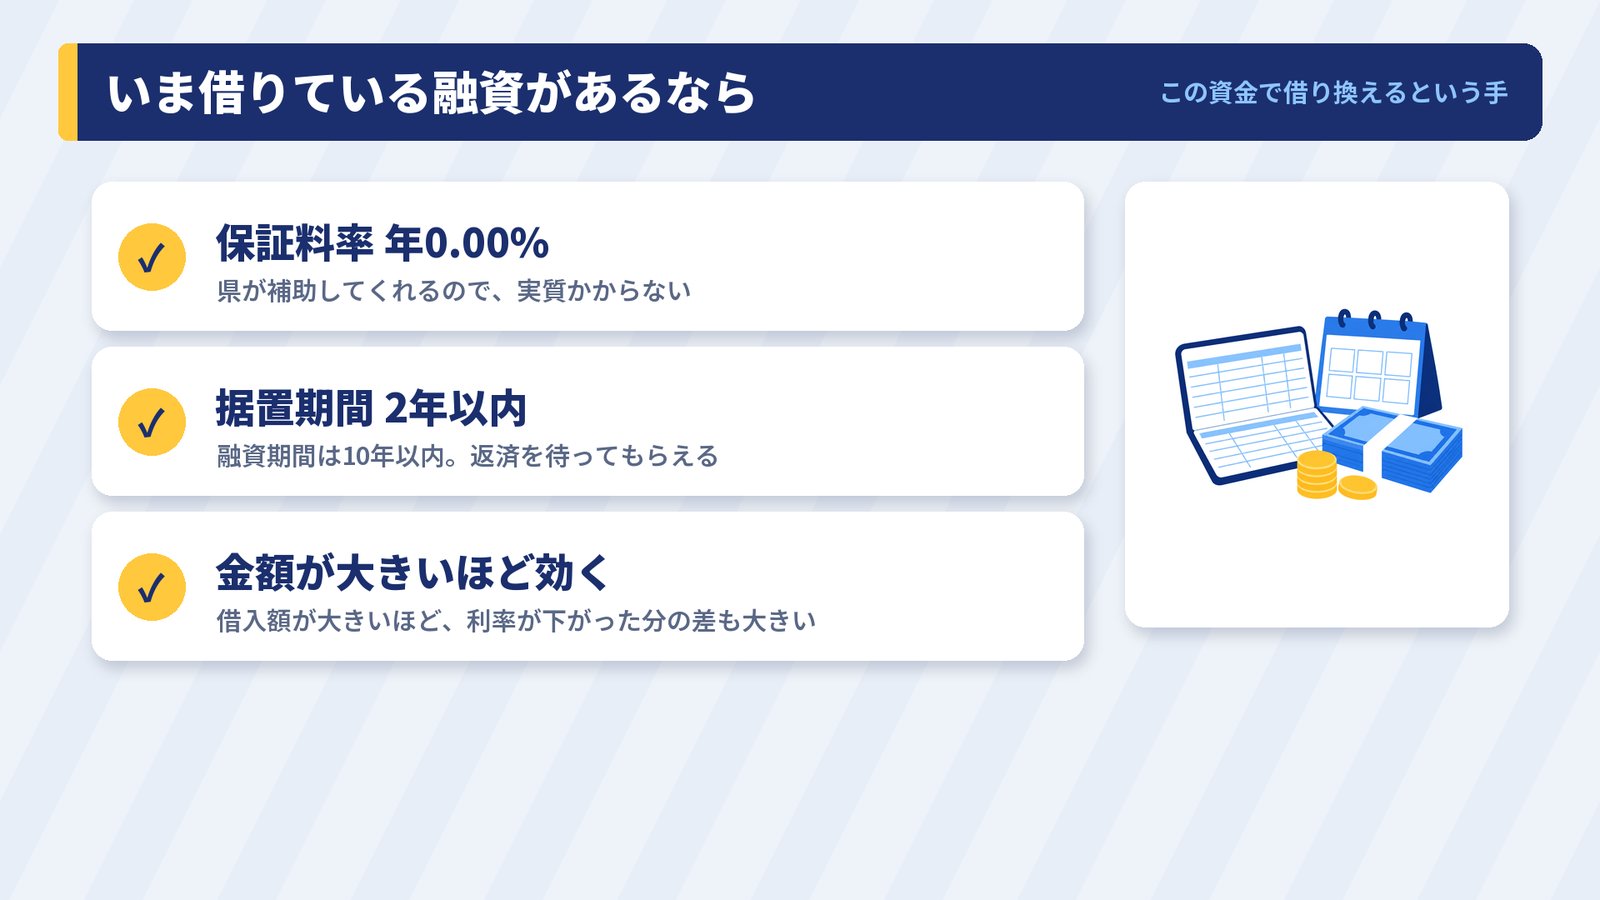
理由の1つ目は保証料率です。3つとも保証料率は年0.00%(県補助後)で、本来かかる保証料を県が補助してくれるので、事業者の負担は実質かかりません。2つ目は据置期間で、金融円滑化特別資金の2つは据置期間が2年以内、融資期間は最大10年以内です。返済を待ってもらいながら、長い期間で返していけます。
熊本県の実施要領を見ると、令和8年熊本地震枠とセーフティネット保証対応枠には、必要書類として「借換えを行う場合」の借換事業計画書が定められています。借換えを想定した制度になっているということです。どの借入れが借換えの対象になるかは、借入れの種類によって変わるので、メインの金融機関と一緒に確かめてください。
借り換えられるのは、県の制度融資など
どの借入れを借り換えられるかは、熊本県中小企業融資制度要項の別表4に決まっています。要項第12条では、金融円滑化特別資金や、令和8年熊本地震関連の小規模事業者おうえん資金などは、別表4に定める資金の債務返済を目的として融資を受けられるとされています。
| 借り換えに使う資金 | 借り換えられる借入れ(別表4) |
|---|---|
| 金融円滑化特別資金(令和8年熊本地震枠)、同(セーフティネット保証対応枠(令和8年熊本地震分)) | 熊本県中小企業融資制度要項や各資金の実施要領で定める資金(取扱いが終わった資金も含む)と、令和8年7月29日に発動された緊急時短期資金保証制度で信用保証協会が保証した融資 |
| 小規模事業者おうえん資金(令和8年熊本地震関連) | 小規模事業者おうえん資金と、令和8年7月29日に発動された緊急時短期資金保証制度で信用保証協会が保証した融資 |
つまり、借り換えの対象として挙がっているのは、県の制度融資と、地震のあとに発動された緊急時短期資金保証の融資です。金融機関が独自に貸している融資(いわゆるプロパー融資)や、日本政策金融公庫の融資は、別表4の借換えできる資金に挙がっていません。また、県の制度融資でも、別表4の「借換不可」の欄に挙がっている資金(小規模事業者資金のうち無担保・無保証人による融資、小規模事業者おうえん資金の無担保・無保証人枠、中小企業短期資金、くまもとファイト資金のうち「ファイト2」に区分されるものなど)は借り換えられません。いま借りている融資が県の制度融資のどの資金かは、借入れの契約書や返済予定表で資金名を見れば分かります。
借り換えるときは、借換事業計画書を出します。様式では、借り換える資金ごとに県資金名・借入日・当初の借入額・いまの残高・月の返済額・最終の期日を書き、同じ額で借り換えるのか、新しく借り増すのかに分けて、毎月と1年間の返済の負担がどれだけ軽くなるかを計算します。手元に借入れの一覧を作っておくと、金融機関との話が早く進みます。
借りたお金は、申し込んだ使い道に使う
3つの資金の使い道(資金使途)は、どれも設備資金または運転資金です。申し込むときは、どちらの資金として借りるのかを決めて申し込みます。
要項第15条では、関係書類に事実と違うことを書いたり、資金の使い道を偽って流用したりしたことが分かった場合は、金融機関と信用保証協会が、期限の利益を失わせて融資の返還を求めることができるとされています。運転資金として借りたお金を、設備の購入にそのまま回すような使い方はしないでください。設備にお金が要るなら、最初から設備資金として申し込みます。
金額が大きいほど、利率の差が効いてくる
借入額が大きくなるほど、利率が下がった分の差も大きくなります。いまの借入れの利率と、この資金の利率を並べて比べてみる価値は十分にあります。
当法人の代表も、創業の時に日本政策金融公庫から融資を受け、コロナの時に売上が下がったところで借り換えをしています。その時は融資の枠を増やしたうえで借り換えをして、創業時の融資利率より下がった状態でいまも返済を続けています。制度をうまく使えば、こういうことができるということです。
金融機関のほうでも、この制度は社内でしっかり共有されているはずです。借り換えの提案をしている金融機関もあるので、話は進めやすいのではないかと思います。
復旧・復興のために追加の資金が要るときも使える
借り換えだけでなく、いままさに復旧・復興のために資金が追加で必要だという場合にも、この資金は使えます。3つの資金とも、県の実施要領で資金使途は設備資金または運転資金とされています。
罹災証明書・被災証明書があるか、地震によって売上が下がっている(下がる見込み)ことの確認を受けることで、使える制度です。借り換えと追加の資金、この2つの使い方があることを、現実的な選択肢として頭に入れておいてください。
相談は、まずメインの金融機関と顧問税理士さんへ
融資の手続きは、取引のある金融機関と、顧問税理士さんが手伝ってくれるはずです。「この資金を使いたい」と、いまのメインの金融機関に話をしてみるのがいちばんの近道です。
そのときに、罹災証明書・被災証明書があるか、売上がどれくらい減っているか(減る見込みか)、いま借りている融資の残高と利率はどうなっているか、を手元にそろえておくと話が早く進みます。
よくある質問・見落としやすい点
補助金とは何が違いますか?
この3つの資金は融資なので、借りたお金は返済が必要です。返さなくてよい補助金(くまもと事業者再出発支援補助金など)とは別の制度です。補助金の内容は関連記事をご覧ください。
売上がまだ下がっていなくても使えますか?
令和8年熊本地震枠と小規模事業者おうえん資金は、平均売上高等が「減少する見込みの者」も対象です。県の実施要領では、今後3か月間の平均売上高等が前年同期に比べて減少する見込みの場合とされています。セーフティネット保証対応枠は、市町村長のセーフティネット認定を受けることが前提です。
「別枠8,000万円」とはどういう意味ですか?
セーフティネット保証対応枠の限度額は、県の実施要領で「一般保証とは別枠で8,000万円」とされています。通常の保証付き融資とは別に枠が用意されている、という意味です。
融資利率の「以内」とは?
熊本県のページの融資利率は、いずれも「年◯%以内」という上限の書き方です。実際の利率は、取扱金融機関との間で決まります。
どこに申し込めばいいですか?
金融円滑化特別資金の2つは、取扱金融機関、商工会議所、商工会、中小企業団体中央会が申込先です。小規模事業者おうえん資金は、取扱金融機関、商工会議所、商工会、熊本県信用組合、産業支援財団で、取扱金融機関への申込みはセーフティネット保証4号の指定期間に限られます。申し込む前に、熊本県のページで最新の内容を確かめてください。
銀行独自の融資や、日本政策金融公庫の融資も借り換えられますか?
熊本県中小企業融資制度要項の別表4で、令和8年熊本地震枠などで借り換えられるとされているのは、県の制度融資(借換不可とされている一部の資金を除く)と、令和8年7月29日に発動された緊急時短期資金保証制度で保証協会が保証した融資です。金融機関独自の融資や日本政策金融公庫の融資は、この表に挙がっていません。
出典・参考
- 熊本県「令和8年熊本地震に伴う中小企業者向け新資金について」(2026年9月18日更新)
- 熊本県「中小企業者向け融資制度」
- 熊本県「金融円滑化特別資金(令和8年熊本地震枠)実施要領」
- 熊本県「金融円滑化特別資金(セーフティネット保証対応枠)実施要領(R8.9.28改正)」
- 熊本県「小規模事業者おうえん資金 実施要領」
- 熊本県「令和8年熊本地震資金繰り支援チラシ」
- 熊本県「熊本県中小企業融資制度要項(R8.8.24改正)」
制度の内容は変わることがあります。申込みの前に、必ず熊本県のページで最新の内容を確かめてください。
まとめ
令和8年熊本地震の影響を受けた事業者さんが使える支援は、大きく3つです。被災した事業資産を復旧するための「くまもと事業者再出発支援補助金」、小規模事業者向けの「小規模事業者持続化補助金」の災害支援枠、そしてこの記事でお話しした熊本県の新しい資金(融資)です。
融資は、罹災証明書・被災証明書か、売上減少の確認があれば使える制度です。保証料率は年0.00%(県補助後)で、復旧・復興のための追加の資金にも、いま借りている融資の借り換え(金融円滑化特別資金の2つ)にも使えます。せっかくの制度なので、事業をいち早く軌道に戻すだけでなく、いまの事業のプラスになるように活用していただければと思います。
ご相談はノーサイド行政書士法人へ
ノーサイド行政書士法人は、熊本の補助金申請を支援している行政書士法人です(経済産業省の認定経営革新等支援機関)。融資そのものの手続きはメインの金融機関と顧問税理士さんへのご相談をおすすめしますが、あわせて使える補助金についてはお気軽にお問い合わせください。